RWA là gì? Khi tài sản thực được số hóa trên nền tảng Blockchain
RWA là gì? Khám phá xu hướng token hóa tài sản thực trên blockchain, cách thức hoạt động, các loại tài sản được số hóa, lợi ích, tiềm năng phát triển và những rủi ro cần lưu ý trong nền kinh tế số.
Blockchain đang mở rộng phạm vi ứng dụng vượt xa tiền mã hóa và các giao dịch tài sản kỹ thuật số. Một trong những xu hướng đáng chú ý nhất hiện nay là RWA (Real-World Assets) – quá trình token hóa tài sản thực và đưa quyền lợi kinh tế liên quan đến những tài sản này lên nền tảng blockchain.
Từ trái phiếu chính phủ, bất động sản, vàng, cổ phiếu đến các khoản vay và quỹ đầu tư, nhiều loại tài sản vốn được quản lý trong hệ thống tài chính truyền thống đang được chuyển đổi thành dạng token kỹ thuật số. Xu hướng này được kỳ vọng giúp cải thiện khả năng tiếp cận tài sản, rút ngắn thời gian thanh toán, tăng tính minh bạch và tạo cầu nối giữa tài chính truyền thống với tài chính phi tập trung (DeFi).
Đáng chú ý, sự tham gia của các định chế tài chính lớn như BlackRock cho thấy token hóa tài sản đang dần trở thành một hướng phát triển nghiêm túc của thị trường tài chính.
Vậy RWA thực chất là gì? Quá trình số hóa tài sản diễn ra như thế nào, mang lại lợi ích gì và nhà đầu tư cần lưu ý những rủi ro nào?
Nội dung chính
1. RWA là gì?
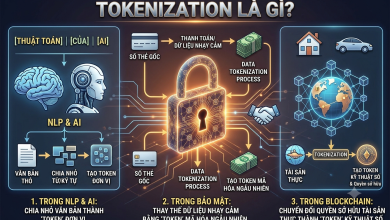
RWA là viết tắt của Real-World Assets, có nghĩa là tài sản trong thế giới thực. Trong lĩnh vực blockchain, thuật ngữ này thường dùng để chỉ những tài sản hữu hình hoặc vô hình được đại diện bằng token kỹ thuật số trên một mạng blockchain.
Theo tuyên bố về chứng khoán token hóa do ba bộ phận chuyên môn của Ủy ban Chứng khoán và Giao dịch Mỹ (SEC) công bố ngày 28/01/2026, token hóa là quá trình tạo ra một đại diện kỹ thuật số của tài sản hữu hình hoặc vô hình bằng công nghệ sổ cái phân tán (DLT). Tài liệu cũng nhấn mạnh rằng các mô hình token hóa có thể khác nhau về cấu trúc và quyền lợi mà người nắm giữ nhận được.
Có thể hiểu đơn giản: thay vì chỉ ghi nhận quyền sở hữu hoặc quyền hưởng lợi từ tài sản thông qua hồ sơ giấy tờ và hệ thống dữ liệu truyền thống, tổ chức phát hành có thể tạo token để đại diện cho những quyền lợi đó trên blockchain.
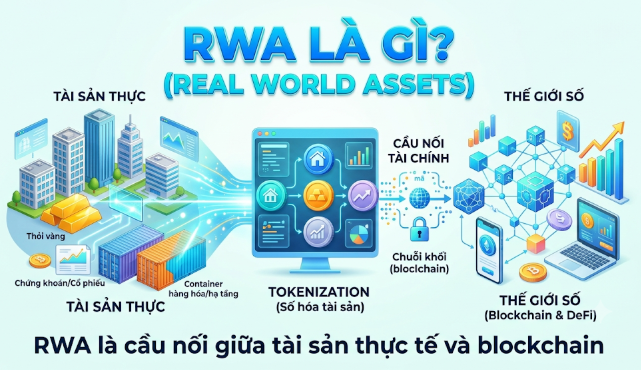
Các nhóm tài sản thường được đưa vào hệ sinh thái RWA gồm:
- Bất động sản: Căn hộ, tòa nhà thương mại, khách sạn hoặc quyền hưởng lợi từ dự án bất động sản.
- Trái phiếu và chứng khoán: Trái phiếu chính phủ, trái phiếu doanh nghiệp, cổ phiếu và chứng chỉ quỹ.
- Kim loại quý và hàng hóa: Vàng, bạc, dầu mỏ và các loại hàng hóa có giá trị.
- Tài sản tài chính: Các khoản vay, tín dụng tư nhân, khoản phải thu và tiền gửi được cấu trúc thành sản phẩm đầu tư.
- Tài sản sở hữu trí tuệ: Quyền khai thác bản quyền hoặc doanh thu từ các tác phẩm được xác lập bằng hợp đồng.
Điều quan trọng cần hiểu là RWA không nhất thiết đưa toàn bộ tài sản vật lý lên blockchain. Trong nhiều trường hợp, blockchain chỉ ghi nhận token đại diện cho một quyền lợi pháp lý hoặc lợi ích kinh tế liên quan đến tài sản nằm ngoài chuỗi.
Nguồn tham khảo: SEC, Statement on Tokenized Securities, ngày 28/01/2026. Đây là tuyên bố của các bộ phận chuyên môn thuộc SEC, không phải quy định pháp luật mới hoặc văn bản có hiệu lực tạo ra nghĩa vụ pháp lý riêng.
2. RWA hoạt động như thế nào?
Quá trình token hóa tài sản thực thường kết hợp giữa hệ thống tài chính truyền thống, tổ chức lưu ký, đơn vị phát hành token và nền tảng blockchain.
Một quy trình cơ bản có thể chia thành năm giai đoạn.
2.1. Xác định và thẩm định tài sản
Đầu tiên, đơn vị phát hành lựa chọn tài sản cần token hóa, sau đó xác minh nguồn gốc, quyền sở hữu, giá trị và tình trạng pháp lý.
Ví dụ, nếu muốn token hóa một bất động sản, tổ chức liên quan cần kiểm tra giấy tờ sở hữu, tình trạng thế chấp, nghĩa vụ tài chính và các quyền của chủ sở hữu. Đối với trái phiếu, cần xác định tổ chức phát hành, điều khoản thanh toán và quyền lợi của người nắm giữ.
Đây là bước đặc biệt quan trọng bởi blockchain không thể tự xác nhận một tài sản ngoài đời thực có hợp pháp hay không.
2.2. Xây dựng cấu trúc pháp lý
Sau khi thẩm định, đơn vị phát hành cần xác định token đại diện cho quyền gì.
Đó có thể là quyền sở hữu trực tiếp, phần vốn góp trong một pháp nhân, quyền hưởng lợi từ tài sản, quyền đòi nợ hoặc một công cụ tài chính có giá trị gắn với tài sản tham chiếu.
Trong nhiều mô hình, tài sản được chuyển vào một pháp nhân chuyên biệt (SPV) hoặc được một đơn vị lưu ký độc lập nắm giữ. Cấu trúc này giúp xác định rõ tài sản thuộc về ai, người nắm giữ token có quyền gì và điều gì xảy ra nếu đơn vị phát hành gặp khó khăn tài chính.
2.3. Phát hành token trên blockchain
Sau khi hoàn thiện cấu trúc pháp lý, đơn vị phát hành tạo token trên một blockchain phù hợp.
Token có thể được xây dựng theo tiêu chuẩn kỹ thuật như ERC-20 trên Ethereum hoặc các tiêu chuẩn tương ứng trên những mạng khác. Hợp đồng thông minh có thể quản lý số lượng token, điều kiện chuyển nhượng, danh sách ví đủ điều kiện và quy trình phân phối lợi ích.
Ví dụ, một quỹ có thể phát hành 1 triệu token, mỗi token đại diện cho một đơn vị quyền lợi có giá trị ban đầu 1 USD. Tuy nhiên, tỷ lệ này chỉ có ý nghĩa theo điều khoản phát hành, không tự động chứng minh rằng mỗi token luôn được bảo chứng bằng một USD tài sản có thể quy đổi ngay lập tức.
2.4. Phân phối và giao dịch token
Nhà đầu tư đáp ứng điều kiện tham gia có thể mua hoặc đăng ký nhận token thông qua nền tảng phát hành.
Sau đó, token được lưu trữ trong ví kỹ thuật số và có thể được chuyển nhượng theo quy định của sản phẩm. Một số token RWA cho phép giao dịch trên thị trường thứ cấp, trong khi những sản phẩm khác chỉ cho phép chuyển giữa các địa chỉ ví đã được xác minh danh tính.
2.5. Quản lý tài sản và quy đổi
Tài sản cơ sở vẫn cần được quản lý ngoài blockchain. Đơn vị lưu ký, tổ chức quản lý quỹ hoặc bên chịu trách nhiệm có nhiệm vụ bảo vệ tài sản, theo dõi giá trị và thực hiện nghĩa vụ với người nắm giữ token.
Khi nhà đầu tư muốn rút vốn, quy trình quy đổi sẽ được thực hiện theo điều khoản phát hành. Token có thể bị đốt (burn) hoặc khóa lại khi quyền lợi tương ứng được thanh toán.
Như vậy, blockchain hỗ trợ ghi nhận và chuyển giao quyền lợi, nhưng khả năng quy đổi cuối cùng vẫn phụ thuộc vào cấu trúc pháp lý, tài sản cơ sở và năng lực của các tổ chức liên quan.
3. Ví dụ thực tế: Quỹ BUIDL của BlackRock
Một trong những ví dụ nổi bật nhất về RWA là BlackRock USD Institutional Digital Liquidity Fund, thường được biết đến với tên gọi BUIDL.
Đây là quỹ đầu tư thanh khoản bằng USD do BlackRock ra mắt vào tháng 3/2024, phối hợp với nền tảng token hóa Securitize. Sản phẩm được phát hành trên blockchain Ethereum, cho phép nhà đầu tư đủ điều kiện nắm giữ phần vốn trong quỹ dưới dạng token kỹ thuật số.
3.1. BUIDL đưa quỹ đầu tư truyền thống lên blockchain như thế nào?
Theo thông cáo ra mắt do BlackRock công bố ngày 20/03/2024, BUIDL là quỹ token hóa đầu tiên của BlackRock được phát hành trên một blockchain công khai. Nhà đầu tư đủ điều kiện có thể đăng ký tham gia quỹ thông qua Securitize Markets.
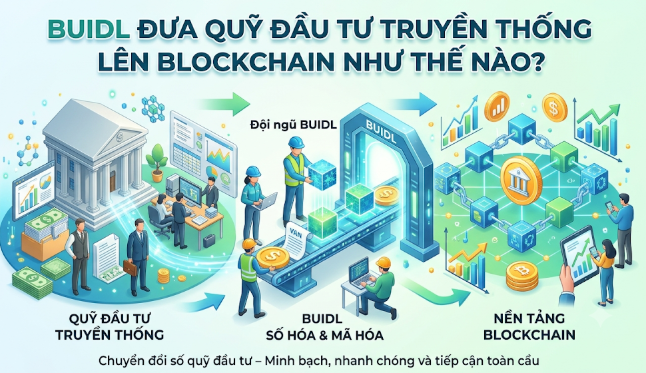
Danh mục của quỹ tập trung vào tiền mặt, trái phiếu kho bạc Mỹ và các thỏa thuận mua lại được bảo đảm bằng những tài sản này. Mục tiêu của sản phẩm là duy trì giá trị ổn định quanh mức 1 USD cho mỗi token, đồng thời phân phối thu nhập cho nhà đầu tư theo cơ chế của quỹ.
Quá trình vận hành có sự tham gia của nhiều tổ chức:
- BlackRock: Đơn vị quản lý danh mục đầu tư của quỹ.
- Securitize: Nền tảng hỗ trợ token hóa, phân phối và quản lý hồ sơ nhà đầu tư.
- BNY Mellon: Đơn vị lưu ký tiền mặt và chứng khoán của quỹ theo thông tin Securitize công bố.
- Blockchain: Hệ thống ghi nhận token và hỗ trợ chuyển giao giữa các ví đáp ứng điều kiện.
Nguồn gốc thông tin: Thông cáo của BlackRock ngày 20/03/2024, được phân phối qua Business Wire; thông cáo của Securitize ngày 13/03/2025 về hoạt động và các đối tác của BUIDL.
3.2. BUIDL đạt mốc 1 tỷ USD tài sản quản lý
Ngày 13/03/2025, Securitize công bố BUIDL đã vượt mốc 1 tỷ USD tài sản được quản lý (Assets Under Management – AUM).
Đây là số liệu do chính Securitize công bố trong thông cáo báo chí mang tiêu đề BlackRock USD Institutional Digital Liquidity Fund (BUIDL), Tokenized By Securitize, Surpasses $1B in AUM.
Con số này phản ánh quy mô tài sản được quản lý tại thời điểm công bố, không phải số liệu hiện tại và cũng không phải giá trị vốn hóa của token BUIDL.
Tiếp đó, ngày 25/03/2025, Securitize thông báo BUIDL mở rộng sang blockchain Solana. Theo thông cáo này, sản phẩm đã có các lớp cổ phần trên bảy mạng gồm Ethereum, Aptos, Arbitrum, Avalanche, Optimism, Polygon và Solana.
Những mốc thời gian trên cho thấy một quỹ đầu tư truyền thống có thể sử dụng blockchain công khai để ghi nhận quyền lợi của nhà đầu tư và mở rộng hạ tầng phân phối token.
3.3. Vì sao BUIDL là ví dụ quan trọng của RWA?
BUIDL cho thấy token hóa không nhất thiết phải tạo ra một loại tài sản hoàn toàn mới. Thay vào đó, công nghệ blockchain có thể thay đổi cách ghi nhận và chuyển giao quyền lợi từ một sản phẩm tài chính vốn đã tồn tại.
Một số lợi ích được thể hiện qua mô hình này gồm:
- Nhà đầu tư đủ điều kiện có thể nắm giữ phần quyền lợi quỹ dưới dạng token.
- Việc chuyển token giữa các ví được phê duyệt có thể diễn ra gần như liên tục, không hoàn toàn phụ thuộc vào giờ giao dịch ngân hàng.
- Thu nhập từ danh mục đầu tư có thể được phân phối theo cơ chế kỹ thuật số.
- Token có thể được tích hợp vào một số hoạt động quản lý thanh khoản và tài sản trong hệ sinh thái tài chính số.
Tuy nhiên, BUIDL không phải sản phẩm mở cho mọi nhà đầu tư. Quỹ có điều kiện tham gia, quy trình xác minh và giới hạn chuyển nhượng. Việc token tồn tại trên blockchain công khai cũng không đồng nghĩa bất kỳ ai đều có thể tự do mua bán.
Ví dụ này minh họa một điểm cốt lõi: RWA không nhất thiết thay thế hệ thống tài chính truyền thống. Blockchain có thể trở thành lớp hạ tầng mới để ghi nhận, phân phối và chuyển giao quyền lợi từ những tài sản do các tổ chức truyền thống quản lý.
4. Những lợi ích nổi bật của RWA
RWA được kỳ vọng tạo ra nhiều thay đổi đối với thị trường tài chính và cách nhà đầu tư tiếp cận tài sản.
4.1. Tăng khả năng tiếp cận tài sản
Một số tài sản truyền thống có giá trị lớn hoặc yêu cầu vốn đầu tư cao. Token hóa có thể chia nhỏ quyền lợi kinh tế thành nhiều đơn vị kỹ thuật số, giúp cấu trúc sản phẩm linh hoạt hơn.
Ví dụ, thay vì một nhà đầu tư phải mua toàn bộ tài sản bất động sản, một sản phẩm được cấu trúc phù hợp có thể cho phép nhiều người cùng tham gia sở hữu phần quyền lợi kinh tế.
Tuy nhiên, việc chia nhỏ token không tự động loại bỏ điều kiện nhà đầu tư, giới hạn chuyển nhượng hoặc yêu cầu vốn tối thiểu.
4.2. Cải thiện hiệu quả giao dịch và thanh toán
Các giao dịch tài sản truyền thống thường phải đi qua nhiều khâu trung gian như ngân hàng, đơn vị lưu ký, tổ chức thanh toán và hệ thống đăng ký quyền sở hữu.
Blockchain có thể hỗ trợ ghi nhận giao dịch và chuyển giao token trên cùng một hạ tầng, qua đó rút ngắn một số quy trình đối soát và thanh toán.
Trong nghiên cứu Tokenized Finance công bố ngày 02/04/2026, Quỹ Tiền tệ Quốc tế (IMF) phân tích các lợi ích tiềm năng của token hóa như thanh toán đồng thời giữa tài sản và tiền (atomic settlement), quản lý thanh khoản liên tục và tích hợp các điều kiện tuân thủ vào hệ thống. Tuy nhiên, IMF cũng cảnh báo những rủi ro liên quan đến tốc độ giao dịch, sự tập trung và khả năng phân mảnh thị trường.
4.3. Tăng tính minh bạch
Dữ liệu giao dịch trên blockchain có thể được kiểm tra công khai, giúp các bên theo dõi lịch sử chuyển token và trạng thái của một số hoạt động liên quan.
Dù vậy, dữ liệu on-chain chỉ phản ánh những gì được ghi nhận trên chuỗi. Nhà đầu tư vẫn cần báo cáo kiểm toán, xác nhận lưu ký và bằng chứng về tài sản ngoài đời thực để đánh giá mức độ bảo chứng.
4.4. Kết nối tài chính truyền thống với DeFi
Token RWA có thể trở thành tài sản được sử dụng trong một số giao thức DeFi, chẳng hạn làm tài sản thế chấp hoặc công cụ quản lý thanh khoản, nếu điều khoản pháp lý và cơ chế kỹ thuật cho phép.
Điều này mở ra khả năng kết nối giữa thị trường vốn truyền thống và các ứng dụng tài chính vận hành bằng hợp đồng thông minh.
4.5. Mở rộng khả năng vận hành xuyên biên giới
Blockchain hoạt động trên mạng lưới toàn cầu, do đó token có thể được chuyển giao giữa các địa chỉ ví ở nhiều khu vực. Đây là lợi thế về mặt hạ tầng, đặc biệt với những sản phẩm có cấu trúc cho phép giao dịch quốc tế.
Tuy nhiên, việc chuyển token xuyên biên giới không đồng nghĩa nhà đầu tư được miễn trừ các quy định về chứng khoán, ngoại hối, thuế hoặc phòng chống rửa tiền tại quốc gia liên quan.
5. Những rủi ro nhà đầu tư cần hiểu về RWA
Dù có nhiều tiềm năng, RWA không phải mô hình đầu tư an toàn tuyệt đối. Việc đưa tài sản lên blockchain có thể tạo ra những rủi ro mới bên cạnh các rủi ro vốn tồn tại trong thị trường truyền thống.
5.1. Rủi ro pháp lý và quyền sở hữu
Đây là vấn đề quan trọng nhất. Người nắm giữ token có thực sự sở hữu tài sản cơ sở hay chỉ sở hữu một quyền đòi nợ đối với đơn vị phát hành?
Nếu tổ chức phát hành phá sản, tài sản có được tách biệt khỏi nghĩa vụ của doanh nghiệp hay không? Nhà đầu tư có thể yêu cầu cơ quan pháp luật bảo vệ quyền lợi ở đâu?
Những câu hỏi này phải được trả lời trong hồ sơ phát hành và hợp đồng pháp lý, không thể chỉ dựa vào thông tin quảng cáo hoặc mã hợp đồng thông minh.
Trong tuyên bố ngày 28/01/2026, SEC phân biệt các mô hình chứng khoán được token hóa trực tiếp bởi tổ chức phát hành với mô hình token hóa bởi bên thứ ba không liên kết với tổ chức phát hành. Hai mô hình này có thể tạo ra quyền lợi khác nhau cho người nắm giữ token.
SEC cũng lưu ý tài liệu là quan điểm của các bộ phận chuyên môn, không phải quy định hay hướng dẫn có hiệu lực pháp lý độc lập. Đây là điểm cần phân biệt khi trích dẫn tài liệu quản lý.
5.2. Rủi ro từ tổ chức lưu ký
Nhiều tài sản RWA vẫn nằm trong hệ thống lưu ký truyền thống. Nếu đơn vị lưu ký quản lý tài sản sai quy định, mất khả năng thanh toán hoặc xảy ra tranh chấp, người nắm giữ token có thể bị ảnh hưởng.
5.3. Rủi ro định giá và thanh khoản
Token hóa không tự động biến một tài sản kém thanh khoản thành tài sản có thể bán ngay lập tức.
Ví dụ, một bất động sản có thể mất nhiều tháng để bán hoặc xử lý thủ tục chuyển nhượng. Việc token đại diện cho quyền lợi từ bất động sản được giao dịch nhanh trên blockchain không làm cho tài sản cơ sở có thể thanh lý với tốc độ tương tự.
5.4. Rủi ro công nghệ
Hợp đồng thông minh có thể tồn tại lỗi lập trình hoặc bị khai thác. Ngoài ra, các hệ thống kết nối blockchain với dữ liệu ngoài chuỗi (oracle), cầu nối xuyên chuỗi và nền tảng lưu ký cũng có thể trở thành điểm yếu bảo mật.
5.5. Rủi ro về thông tin và bảo chứng
Nếu đơn vị phát hành không công bố đầy đủ tình trạng tài sản, báo cáo kiểm toán hoặc cơ chế quy đổi, nhà đầu tư khó xác định token có thực sự được bảo chứng như cam kết hay không.
Do đó, việc kiểm tra tài sản cơ sở và năng lực của đơn vị phát hành quan trọng không kém việc đánh giá blockchain được sử dụng.
6. RWA và tương lai của thị trường tài chính
RWA đang tạo ra một hướng phát triển mới tại giao điểm giữa tài chính truyền thống và blockchain. Thay vì xây dựng một hệ thống tài chính hoàn toàn tách biệt, xu hướng này tập trung đưa các tài sản và quyền lợi kinh tế hiện hữu lên hạ tầng kỹ thuật số.
Trong nghiên cứu Tokenized Finance ngày 02/04/2026, IMF nhận định token hóa có thể thay đổi cấu trúc vận hành của thị trường tài chính thông qua sổ cái dùng chung, tài sản có thể lập trình và thanh toán đồng thời. Tuy nhiên, tổ chức này cũng nhấn mạnh rằng việc triển khai thiếu khuôn khổ chính sách và cơ chế quản trị phù hợp có thể làm gia tăng bất ổn tài chính.
Một số xu hướng có thể thúc đẩy thị trường RWA phát triển trong thời gian tới:
- Token hóa trái phiếu và quỹ thị trường tiền tệ: Các tổ chức tài chính có thể tiếp tục sử dụng blockchain để phát hành và quản lý chứng khoán dưới dạng token.
- Mở rộng sang tín dụng tư nhân: Các khoản vay và quyền đòi nợ có thể được cấu trúc thành sản phẩm số, giúp kết nối người cung cấp vốn với các cơ hội đầu tư.
- Phát triển hạ tầng đa chuỗi: Các tài sản token hóa có thể hoạt động trên nhiều blockchain, tăng khả năng tương tác giữa các hệ sinh thái.
- Hoàn thiện tiêu chuẩn pháp lý: Quy định rõ ràng về quyền sở hữu, lưu ký, chuyển nhượng và bảo vệ nhà đầu tư sẽ là điều kiện quan trọng để thị trường mở rộng.
Đây là quá trình chuyển đổi hạ tầng tài chính, không đơn thuần là một xu hướng đầu cơ token. Giá trị dài hạn của RWA sẽ phụ thuộc vào khả năng kết nối công nghệ với những quyền tài sản có cơ sở pháp lý rõ ràng.
7. Kết luận
RWA đánh dấu một bước phát triển quan trọng trong quá trình kết nối tài sản thực với nền kinh tế blockchain. Thông qua token hóa, những tài sản như trái phiếu, bất động sản, vàng và quỹ đầu tư có thể được đại diện bằng token kỹ thuật số, giúp cải thiện cách ghi nhận quyền lợi, chuyển giao và quản lý tài sản.
Sự xuất hiện của những sản phẩm như BUIDL cho thấy các định chế tài chính lớn đang nghiêm túc thử nghiệm và triển khai mô hình này. Tuy nhiên, giá trị thực sự của RWA không chỉ nằm ở việc đưa tài sản lên blockchain mà còn phụ thuộc vào chất lượng tài sản cơ sở, cấu trúc pháp lý, khả năng lưu ký và cơ chế bảo vệ nhà đầu tư.
Trong dài hạn, RWA có tiềm năng trở thành cầu nối quan trọng giữa thị trường tài chính truyền thống và tài chính số. Nhưng để phát triển bền vững, thị trường cần giải quyết được bài toán về quyền sở hữu, tính minh bạch và khả năng quy đổi – những yếu tố quyết định liệu một token có thực sự đại diện cho giá trị của tài sản ngoài đời thực hay không.