CBDC là gì? Tìm hiểu về tiền kỹ thuật số của ngân hàng trung ương
CBDC là gì? Tìm hiểu tiền kỹ thuật số của ngân hàng trung ương, cơ chế hoạt động, sự khác biệt với Bitcoin và Stablecoin, lợi ích, rủi ro và triển vọng phát triển CBDC trong hệ thống tài chính toàn cầu.
Sự phát triển của công nghệ tài chính đang thúc đẩy những thay đổi quan trọng trong cách tiền tệ được phát hành, lưu trữ và lưu thông. Khi thanh toán điện tử, ngân hàng số và tài sản kỹ thuật số ngày càng phổ biến, các ngân hàng trung ương trên thế giới cũng bắt đầu nghiên cứu những phương thức hiện đại hơn để duy trì vai trò của tiền pháp định trong nền kinh tế số. Một trong những xu hướng đáng chú ý là CBDC (Central Bank Digital Currency), hay tiền kỹ thuật số của ngân hàng trung ương.
CBDC được xem là phiên bản kỹ thuật số của đồng tiền quốc gia, do ngân hàng trung ương phát hành và chịu sự quản lý của cơ quan tiền tệ. Khác với Bitcoin hay các loại tiền mã hóa tư nhân, CBDC gắn trực tiếp với chủ quyền tiền tệ của một quốc gia và có thể được thiết kế để phục vụ thanh toán, chuyển tiền hoặc quyết toán tài chính.
Không chỉ mang ý nghĩa đổi mới công nghệ, CBDC còn có khả năng tác động đến chính sách tiền tệ, hoạt động ngân hàng thương mại và hệ thống thanh toán quốc tế. Tuy nhiên, việc triển khai loại tiền này cũng đặt ra nhiều vấn đề liên quan đến quyền riêng tư, an ninh mạng và sự ổn định của hệ thống tài chính.
Vậy CBDC thực chất là gì, hoạt động như thế nào và có thể thay đổi tương lai của tiền tệ ra sao?
Nội dung chính
1. CBDC là gì?
CBDC là viết tắt của Central Bank Digital Currency, được hiểu là tiền kỹ thuật số do ngân hàng trung ương phát hành. Đây là một dạng tiền pháp định tồn tại dưới hình thức điện tử, có đơn vị tính toán tương ứng với đồng tiền quốc gia và là nghĩa vụ nợ trực tiếp của ngân hàng trung ương phát hành.
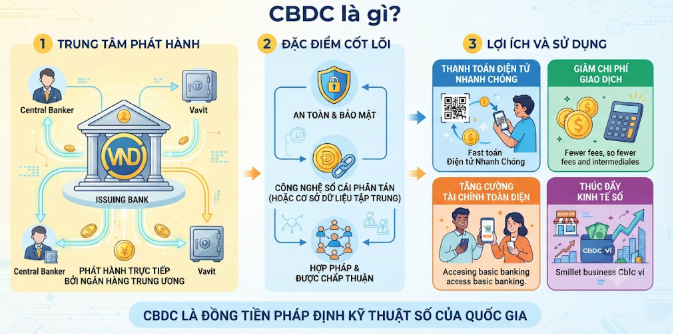
Về bản chất, CBDC đại diện cho giá trị tiền tệ chính thức của một quốc gia nhưng được lưu trữ và chuyển giao bằng phương tiện kỹ thuật số thay vì tiền giấy hoặc tiền kim loại.
Khác với tiền trong tài khoản ngân hàng thương mại, CBDC được phát hành bởi ngân hàng trung ương. Điều này có ý nghĩa quan trọng về mặt pháp lý và tài chính, bởi người nắm giữ CBDC có quyền đòi trực tiếp đối với ngân hàng trung ương thay vì phụ thuộc vào khả năng thanh toán của một ngân hàng thương mại.
CBDC có thể được sử dụng trong thanh toán hàng hóa, dịch vụ, chuyển tiền và các hoạt động tài chính khác tùy theo thiết kế cũng như quy định của từng quốc gia.
Một điểm cần lưu ý là CBDC không nhất thiết phải sử dụng công nghệ Blockchain. Ngân hàng trung ương có thể lựa chọn cơ sở dữ liệu tập trung, công nghệ sổ cái phân tán (DLT) hoặc mô hình kết hợp để xây dựng hệ thống phát hành và quản lý tiền kỹ thuật số.
Theo Ngân hàng Thanh toán Quốc tế (BIS), CBDC là một hình thức tiền của ngân hàng trung ương tồn tại dưới dạng kỹ thuật số, khác với tiền dự trữ truyền thống của các tổ chức tài chính.
2. CBDC hoạt động như thế nào?
CBDC được thiết kế và vận hành dưới sự quản lý của ngân hàng trung ương. Tuy nhiên, kiến trúc hệ thống có thể khác nhau tùy theo mục tiêu chính sách tiền tệ, quy mô thị trường và mức độ phát triển công nghệ của từng quốc gia.
Về cơ bản, một hệ thống CBDC cần có các thành phần như cơ quan phát hành, hạ tầng quản lý giao dịch, hệ thống xác thực người dùng và các phương tiện lưu trữ tiền kỹ thuật số.
Quy trình phát hành và lưu thông CBDC
Quá trình hoạt động của CBDC thường bao gồm những giai đoạn chính:
- Phát hành: Ngân hàng trung ương tạo ra CBDC theo quy định và chính sách tiền tệ của quốc gia.
- Phân phối: Tiền kỹ thuật số được đưa vào hệ thống thông qua các ngân hàng thương mại hoặc tổ chức trung gian được cấp phép, tùy theo mô hình triển khai.
- Lưu trữ: Người dùng có thể nắm giữ CBDC thông qua ví kỹ thuật số hoặc tài khoản được thiết kế cho loại tiền này.
- Giao dịch: CBDC được sử dụng để thanh toán, chuyển tiền hoặc thực hiện các hoạt động tài chính được cho phép.
- Quyết toán: Hệ thống xác nhận giao dịch, cập nhật số dư và ghi nhận thay đổi quyền sở hữu theo quy trình kỹ thuật.
Một trong những điểm quan trọng là CBDC có thể hỗ trợ thanh toán gần như tức thời, hoạt động liên tục và giảm sự phụ thuộc vào một số quy trình đối soát truyền thống.
Các mô hình kiến trúc CBDC
Xét về phương thức vận hành, CBDC thường được nghiên cứu theo hai mô hình chính.
Mô hình trực tiếp (Direct Model): Ngân hàng trung ương trực tiếp quản lý tài khoản hoặc ví CBDC của người sử dụng. Cơ quan phát hành chịu trách nhiệm chính đối với việc quản lý số dư và xử lý giao dịch.
Mô hình trung gian (Intermediated Model): Ngân hàng trung ương phát hành CBDC nhưng các ngân hàng thương mại hoặc tổ chức được cấp phép đảm nhiệm những hoạt động như phân phối, xác minh danh tính và cung cấp dịch vụ cho người dùng. Ngân hàng trung ương vẫn giữ vai trò quản lý tiền tệ và bảo đảm nghĩa vụ phát hành.
Ngoài ra, một số quốc gia có thể lựa chọn mô hình lai (Hybrid Model), kết hợp trách nhiệm quản lý của ngân hàng trung ương với hoạt động cung cấp dịch vụ của các tổ chức trung gian.
3. Hai loại CBDC phổ biến hiện nay
Tùy theo đối tượng sử dụng và mục đích triển khai, CBDC thường được chia thành hai nhóm chính: CBDC bán lẻ và CBDC bán buôn.
Retail CBDC – Tiền kỹ thuật số bán lẻ
Retail CBDC được thiết kế dành cho cá nhân và doanh nghiệp, phục vụ các hoạt động thanh toán hàng ngày.
Đây là dạng tiền kỹ thuật số có chức năng gần với tiền mặt, cho phép người dân sử dụng để thanh toán hàng hóa, dịch vụ hoặc chuyển tiền. Mục tiêu của mô hình này là mở rộng khả năng tiếp cận tiền của ngân hàng trung ương trong môi trường kỹ thuật số.
Retail CBDC có thể hỗ trợ những người chưa có tài khoản ngân hàng tiếp cận dịch vụ thanh toán chính thức nếu hạ tầng được thiết kế phù hợp. Ngoài ra, mô hình này còn giúp cơ quan quản lý duy trì vai trò của tiền công trong bối cảnh các phương thức thanh toán tư nhân ngày càng phát triển.
Tuy nhiên, việc triển khai CBDC bán lẻ cần đặc biệt chú trọng quyền riêng tư, giới hạn nắm giữ và cơ chế phân phối để tránh ảnh hưởng tiêu cực đến hoạt động huy động vốn của ngân hàng thương mại.
Wholesale CBDC – Tiền kỹ thuật số bán buôn
Wholesale CBDC hướng đến các tổ chức tài chính, ngân hàng thương mại và những định chế được phép tham gia hệ thống thanh toán liên ngân hàng.
Khác với phiên bản bán lẻ, loại tiền này không hướng đến người tiêu dùng phổ thông mà tập trung cải thiện hoạt động quyết toán giữa các tổ chức tài chính.
Wholesale CBDC có thể hỗ trợ chuyển tiền giá trị lớn, thanh toán chứng khoán và giao dịch xuyên biên giới. Khi kết hợp với công nghệ sổ cái phân tán và tài sản được mã hóa (Tokenized Assets), hệ thống có thể tự động hóa một số quy trình quyết toán vốn phức tạp.
Đây là lĩnh vực đang nhận được sự quan tâm đáng kể của các ngân hàng trung ương do tiềm năng cải thiện tốc độ, tính minh bạch và hiệu quả của hạ tầng tài chính.
4. CBDC khác gì Bitcoin, Stablecoin và tiền trong tài khoản ngân hàng?
Mặc dù cùng tồn tại dưới dạng kỹ thuật số, CBDC, Bitcoin, Stablecoin và tiền gửi ngân hàng có bản chất pháp lý và cơ chế quản lý khác nhau.
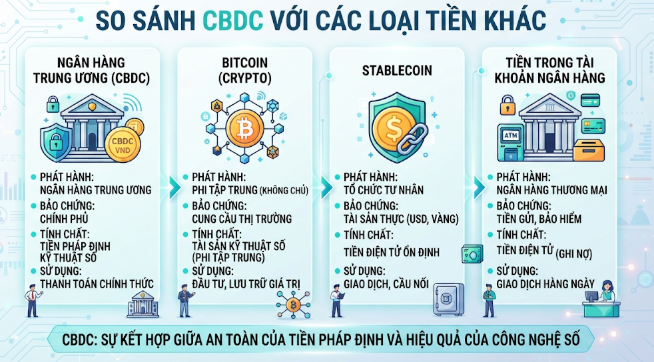
CBDC và Bitcoin
Bitcoin là tài sản kỹ thuật số phi tập trung, được vận hành trên mạng lưới Blockchain mà không có một ngân hàng trung ương đứng ra phát hành hoặc bảo đảm giá trị.
Nguồn cung Bitcoin được thiết kế theo quy tắc của giao thức, trong khi CBDC được phát hành và quản lý theo chính sách tiền tệ của ngân hàng trung ương.
Giá trị Bitcoin biến động theo cung cầu thị trường và không được bảo đảm bằng nghĩa vụ nợ của một cơ quan tiền tệ. Ngược lại, CBDC được định danh theo đồng tiền quốc gia và gắn với uy tín của ngân hàng trung ương phát hành.
CBDC và Stablecoin
Stablecoin là tài sản kỹ thuật số do tổ chức tư nhân phát hành, thường được thiết kế để duy trì giá trị ổn định bằng cách neo theo một tài sản tham chiếu như USD.
Giá trị của Stablecoin phụ thuộc vào cơ chế bảo chứng, tài sản dự trữ, quyền quy đổi và uy tín của đơn vị phát hành. CBDC không phải nghĩa vụ của doanh nghiệp tư nhân mà là nghĩa vụ trực tiếp của ngân hàng trung ương.
Do đó, dù có thể cùng được sử dụng trong thanh toán kỹ thuật số, hai loại tiền này có sự khác biệt căn bản về chủ thể phát hành và mức độ bảo đảm.
CBDC và tiền gửi ngân hàng
Tiền trong tài khoản ngân hàng hiện nay cũng tồn tại dưới dạng số, nhưng đây là nghĩa vụ nợ của ngân hàng thương mại đối với khách hàng.
CBDC lại là tiền do ngân hàng trung ương phát hành. Người nắm giữ CBDC không phải chịu rủi ro tín dụng của một ngân hàng thương mại theo cách tương tự như người gửi tiền tại ngân hàng đó.
Đây là điểm khác biệt quan trọng nhất giữa CBDC và các hình thức tiền điện tử đang được sử dụng phổ biến.
5. Lợi ích của CBDC đối với nền kinh tế và hệ thống tài chính
CBDC được nghiên cứu không chỉ nhằm hiện đại hóa phương thức thanh toán mà còn để cải thiện hiệu quả vận hành của toàn bộ hệ thống tiền tệ.
Tăng tốc độ và giảm chi phí thanh toán
Một trong những lợi ích đáng chú ý của CBDC là khả năng hỗ trợ giao dịch kỹ thuật số nhanh chóng, liên tục và có thể giảm một số khâu trung gian.
Nếu được kết nối với hạ tầng thanh toán phù hợp, CBDC có thể giúp rút ngắn thời gian quyết toán, cải thiện hiệu quả chuyển tiền và giảm chi phí vận hành.
Điều này đặc biệt có ý nghĩa đối với các giao dịch giá trị lớn và thanh toán quốc tế, vốn thường liên quan đến nhiều tổ chức tài chính và quy trình đối soát.
Thúc đẩy tài chính toàn diện
CBDC bán lẻ có thể tạo thêm phương thức tiếp cận tiền kỹ thuật số chính thức cho những người chưa sử dụng dịch vụ ngân hàng.
Nếu được thiết kế với ví điện tử đơn giản, chi phí thấp và khả năng hoạt động trong điều kiện kết nối Internet hạn chế, CBDC có thể hỗ trợ mở rộng khả năng tiếp cận thanh toán tại các khu vực còn thiếu hạ tầng ngân hàng.
Tuy nhiên, hiệu quả thực tế phụ thuộc vào mức độ phổ cập thiết bị, kiến thức tài chính và khả năng tiếp cận công nghệ của người dân.
Nâng cao hiệu quả quản lý và điều hành tiền tệ
CBDC có thể cung cấp thêm công cụ để ngân hàng trung ương theo dõi hoạt động lưu thông tiền tệ và quản lý hệ thống thanh toán.
Dữ liệu giao dịch ở dạng số có thể hỗ trợ phân tích xu hướng sử dụng tiền, đánh giá nhu cầu thanh khoản và nhận diện những biến động trong hệ thống tài chính.
Dù vậy, việc sử dụng dữ liệu phải tuân thủ các nguyên tắc bảo vệ quyền riêng tư và giới hạn truy cập phù hợp.
Hỗ trợ thanh toán xuyên biên giới
Các giao dịch quốc tế thường phải đi qua nhiều ngân hàng đại lý và hệ thống thanh toán khác nhau. Điều này có thể làm tăng thời gian xử lý, chi phí và rủi ro đối soát.
CBDC, đặc biệt là Wholesale CBDC, có thể tạo điều kiện xây dựng những hạ tầng thanh toán xuyên biên giới có khả năng kết nối trực tiếp hơn giữa các ngân hàng trung ương và tổ chức tài chính.
Nếu các quốc gia thống nhất được tiêu chuẩn kỹ thuật, quy trình xác thực và cơ chế pháp lý, CBDC có thể góp phần cải thiện hiệu quả thanh toán quốc tế.
6. Những rủi ro và thách thức khi triển khai CBDC
Bên cạnh lợi ích, CBDC cũng đặt ra nhiều vấn đề phức tạp cần được giải quyết trước khi triển khai trên diện rộng.
Nguy cơ ảnh hưởng đến hệ thống ngân hàng thương mại
Nếu người dân chuyển một lượng lớn tiền gửi từ ngân hàng thương mại sang CBDC, các ngân hàng có thể mất đi một phần nguồn vốn huy động.
Điều này có thể làm tăng chi phí vốn, ảnh hưởng đến hoạt động cho vay và khả năng cung cấp tín dụng cho nền kinh tế.
Trong những thời điểm thị trường tài chính bất ổn, CBDC còn có thể trở thành nơi chuyển đổi tài sản nhanh chóng, khiến nguy cơ rút tiền hàng loạt khỏi ngân hàng thương mại tăng lên.
Quyền riêng tư và giám sát tài chính
CBDC có thể tạo ra hệ thống dữ liệu giao dịch tập trung hoặc có khả năng truy xuất cao. Nếu thiếu cơ chế bảo vệ phù hợp, thông tin tài chính cá nhân có thể bị khai thác vượt quá mục đích ban đầu.
Vì vậy, ngân hàng trung ương cần xác định rõ dữ liệu nào được thu thập, ai có quyền truy cập và trong trường hợp nào thông tin có thể được chia sẻ với cơ quan chức năng.
Một số thiết kế CBDC hướng đến khả năng bảo vệ quyền riêng tư theo từng cấp độ, nhưng việc bảo đảm ẩn danh hoàn toàn cũng có thể xung đột với yêu cầu phòng chống rửa tiền và tài trợ khủng bố.
An ninh mạng và rủi ro công nghệ
CBDC có thể trở thành hạ tầng thanh toán quan trọng của quốc gia. Nếu hệ thống gặp sự cố kỹ thuật, bị tấn công hoặc gián đoạn, hoạt động thanh toán và lưu thông tiền tệ có thể bị ảnh hưởng trên diện rộng.
Do đó, việc triển khai cần đi kèm các tiêu chuẩn nghiêm ngặt về mã hóa, xác thực, quản lý khóa bảo mật, sao lưu dữ liệu và khả năng khôi phục sau sự cố.
Chi phí đầu tư và mức độ chấp nhận của người dùng
Xây dựng hệ thống CBDC đòi hỏi nguồn lực lớn cho hạ tầng công nghệ, bảo mật, kết nối ngân hàng và quản lý vận hành.
Ngoài ra, người dân cần có lý do rõ ràng để sử dụng CBDC thay vì tiếp tục giao dịch bằng tiền mặt, thẻ ngân hàng hoặc ví điện tử hiện có.
Nếu không mang lại lợi ích đủ rõ rệt, CBDC có thể khó đạt được mức độ phổ cập cần thiết dù được đầu tư đáng kể.
7. Ví dụ thực tế: Đồng nhân dân tệ kỹ thuật số e-CNY của Trung Quốc
Một trong những chương trình CBDC bán lẻ được triển khai và nghiên cứu rộng rãi nhất hiện nay là e-CNY của Ngân hàng Nhân dân Trung Quốc (PBOC).
e-CNY được thiết kế như phiên bản kỹ thuật số của đồng nhân dân tệ, phục vụ thanh toán trong nền kinh tế và được quản lý bởi ngân hàng trung ương. Hệ thống sử dụng mô hình phân phối hai tầng, trong đó ngân hàng trung ương phát hành tiền kỹ thuật số và các tổ chức được chỉ định đảm nhiệm việc phân phối, cung cấp dịch vụ cho người dùng.
Chương trình này cho thấy CBDC có thể được tích hợp vào hệ thống thanh toán hiện hữu mà không nhất thiết phải thay thế hoàn toàn vai trò của ngân hàng thương mại.
Theo dữ liệu được Atlantic Council cập nhật vào tháng 5/2026, e-CNY đã xử lý hơn 3,4 tỷ giao dịch với tổng giá trị khoảng 16,7 nghìn tỷ nhân dân tệ tính đến tháng 12/2025. Đây là một trong những chương trình CBDC bán lẻ có quy mô thử nghiệm lớn nhất thế giới.
Nguồn ví dụ: Atlantic Council, Central Bank Digital Currency Tracker, cập nhật tháng 5/2026: https://www.atlanticcouncil.org/cbdctracker/
8. Triển vọng phát triển CBDC tại Việt Nam và thế giới
CBDC đang trở thành chủ đề nghiên cứu quan trọng trong chính sách tiền tệ toàn cầu. Theo khảo sát năm 2024 được BIS công bố tháng 8/2025, có 85 trong số 93 ngân hàng trung ương tham gia khảo sát đang nghiên cứu CBDC bán lẻ, bán buôn hoặc cả hai. Đáng chú ý, hoạt động nghiên cứu CBDC bán buôn nhìn chung đang ở giai đoạn phát triển cao hơn so với CBDC bán lẻ.
Xu hướng này cho thấy các ngân hàng trung ương không chỉ quan tâm đến việc tạo ra tiền kỹ thuật số cho người dân mà còn chú trọng nâng cấp hạ tầng thanh toán liên ngân hàng và giao dịch xuyên biên giới.
Tại Việt Nam, quá trình chuyển đổi số ngành ngân hàng, phát triển thanh toán không dùng tiền mặt và nghiên cứu công nghệ Blockchain tạo ra những điều kiện quan trọng để tiếp cận xu hướng tiền kỹ thuật số.
Quyết định 1236/QĐ-TTg ngày 22/10/2024 về Chiến lược quốc gia ứng dụng và phát triển công nghệ Blockchain cũng thể hiện định hướng thúc đẩy nghiên cứu, ứng dụng công nghệ chuỗi khối trong nhiều lĩnh vực.
Tuy nhiên, cần phân biệt việc nghiên cứu Blockchain với việc chính thức phát hành CBDC. Hiện không nên mặc định rằng Việt Nam đã ban hành quyết định phát hành hoặc triển khai CBDC cho người dân. Việc xây dựng một đồng tiền kỹ thuật số của ngân hàng trung ương còn đòi hỏi đánh giá kỹ lưỡng về cơ sở pháp lý, chủ quyền tiền tệ, bảo mật và tác động đến hệ thống ngân hàng.
Trong tương lai, nếu được nghiên cứu và triển khai phù hợp, CBDC có thể trở thành một phần của hạ tầng tài chính số, hỗ trợ thanh toán hiện đại, cải thiện hiệu quả quản lý tiền tệ và tăng cường kết nối với hệ thống tài chính quốc tế.
9. Kết luận
CBDC là bước phát triển mới trong quá trình số hóa tiền tệ, đưa tiền pháp định truyền thống vào môi trường giao dịch kỹ thuật số dưới sự phát hành và quản lý của ngân hàng trung ương.
Với khả năng hỗ trợ thanh toán nhanh chóng, cải thiện hiệu quả quyết toán và mở rộng tài chính toàn diện, CBDC có tiềm năng tạo ra những thay đổi quan trọng đối với hệ thống tài chính toàn cầu.
Tuy nhiên, đây không đơn thuần là một giải pháp công nghệ. Việc phát hành CBDC cần được cân nhắc trên nhiều phương diện, từ chính sách tiền tệ, hoạt động ngân hàng thương mại đến quyền riêng tư và an ninh quốc gia.
Trong dài hạn, CBDC có thể trở thành một thành phần quan trọng của nền kinh tế số. Mức độ thành công của mô hình này sẽ phụ thuộc vào khả năng cân bằng giữa đổi mới công nghệ, sự ổn định tài chính và niềm tin của người sử dụng.