Điện toán đám mây trong ngân hàng và tài chính số
Điện toán đám mây đang thay đổi ngành ngân hàng và tài chính số như thế nào? Khám phá ứng dụng, lợi ích, thách thức bảo mật và xu hướng phát triển của Cloud Computing trong lĩnh vực tài chính hiện đại.
Nội dung chính
1. Điện toán đám mây là gì?
Điện toán đám mây (Cloud Computing) là mô hình cung cấp tài nguyên công nghệ thông tin thông qua Internet, cho phép doanh nghiệp sử dụng máy chủ, hệ thống lưu trữ, cơ sở dữ liệu, phần mềm và năng lực xử lý mà không cần trực tiếp đầu tư toàn bộ hạ tầng vật lý.
Thay vì xây dựng trung tâm dữ liệu riêng với hàng loạt máy chủ và thiết bị mạng, doanh nghiệp có thể thuê tài nguyên từ các nhà cung cấp dịch vụ đám mây theo nhu cầu. Những nhà cung cấp lớn hiện nay gồm Amazon Web Services (AWS), Microsoft Azure và Google Cloud.
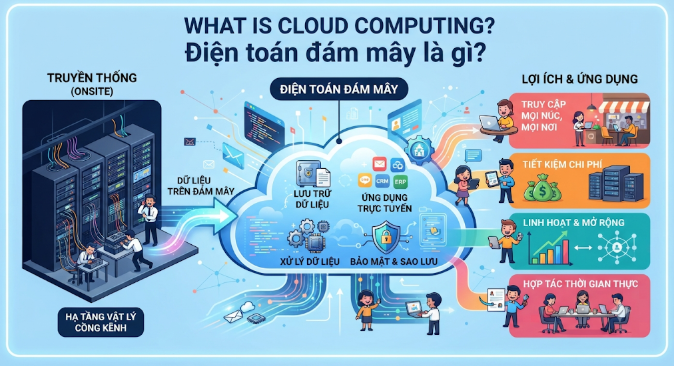
Trong lĩnh vực ngân hàng và tài chính, Cloud Computing đang trở thành nền tảng quan trọng của quá trình chuyển đổi số. Công nghệ này giúp các tổ chức tài chính cải thiện khả năng xử lý dữ liệu, mở rộng dịch vụ trực tuyến, tối ưu chi phí vận hành và phát triển những sản phẩm tài chính hiện đại.
Sự phát triển của ngân hàng số, ví điện tử, thanh toán không tiền mặt, trí tuệ nhân tạo (AI), dữ liệu lớn (Big Data) và blockchain càng khiến nhu cầu về hạ tầng điện toán linh hoạt trở nên cấp thiết. Điện toán đám mây vì vậy không chỉ là giải pháp lưu trữ mà còn là nền móng cho hệ sinh thái tài chính số.
2. Vì sao ngành ngân hàng và tài chính cần điện toán đám mây?
Ngành ngân hàng có đặc thù phải xử lý khối lượng giao dịch lớn, duy trì hoạt động liên tục, bảo vệ thông tin khách hàng và đáp ứng những yêu cầu nghiêm ngặt về quản lý rủi ro. Trong khi đó, khách hàng ngày càng muốn thực hiện chuyển khoản, thanh toán hóa đơn, mở tài khoản và đăng ký khoản vay ngay trên điện thoại.
Những yêu cầu này tạo áp lực lớn lên hệ thống công nghệ truyền thống. Việc đầu tư thêm máy chủ, thiết bị lưu trữ và trung tâm dữ liệu thường tốn kém, đồng thời mất nhiều thời gian triển khai.
Điện toán đám mây giúp giải quyết một phần những hạn chế đó thông qua khả năng mở rộng tài nguyên linh hoạt. Khi số lượng người dùng tăng đột biến, ngân hàng có thể bổ sung năng lực xử lý mà không nhất thiết phải mua sắm thêm toàn bộ thiết bị vật lý.
Bên cạnh đó, thị trường tài chính đang chứng kiến sự cạnh tranh mạnh mẽ giữa ngân hàng truyền thống, ngân hàng số và các công ty Fintech. Khả năng phát triển, thử nghiệm và đưa sản phẩm mới ra thị trường nhanh chóng trở thành lợi thế quan trọng. Cloud Computing hỗ trợ tự động hóa quy trình phát triển phần mềm, rút ngắn thời gian triển khai và giúp tổ chức tài chính thích ứng tốt hơn với nhu cầu thị trường.
3. Các mô hình điện toán đám mây phổ biến trong ngành tài chính
Tùy theo quy mô hoạt động, yêu cầu bảo mật và chiến lược công nghệ, ngân hàng có thể lựa chọn nhiều mô hình điện toán đám mây khác nhau.
3.1. Public Cloud – Đám mây công cộng
Public Cloud là mô hình trong đó tài nguyên điện toán được cung cấp bởi bên thứ ba và sử dụng chung hạ tầng vật lý với nhiều khách hàng. Tuy nhiên, dữ liệu và môi trường vận hành của từng tổ chức được phân tách bằng các cơ chế kỹ thuật.
Đối với ngân hàng, Public Cloud có thể được sử dụng để triển khai ứng dụng ngân hàng số, hệ thống phân tích dữ liệu, nền tảng chăm sóc khách hàng hoặc các dịch vụ trực tuyến phù hợp. Ưu điểm của mô hình này là khả năng mở rộng nhanh, chi phí đầu tư ban đầu thấp và dễ dàng tiếp cận công nghệ mới.
3.2. Private Cloud – Đám mây riêng
Private Cloud là mô hình điện toán đám mây dành riêng cho một tổ chức. Hạ tầng có thể được đặt tại trung tâm dữ liệu của ngân hàng hoặc vận hành bởi một nhà cung cấp dịch vụ bên ngoài.
Mô hình này cho phép tổ chức kiểm soát chặt chẽ hơn đối với tài nguyên, cấu hình hệ thống, chính sách truy cập và môi trường lưu trữ dữ liệu. Private Cloud thường phù hợp với những hệ thống có yêu cầu bảo mật cao hoặc chứa dữ liệu nghiệp vụ quan trọng. Tuy nhiên, ngân hàng có thể phải đầu tư nhiều hơn cho hạ tầng và nhân lực vận hành.
3.3. Hybrid Cloud – Đám mây lai
Hybrid Cloud kết hợp giữa Private Cloud và Public Cloud, cho phép doanh nghiệp phân bổ ứng dụng và dữ liệu trên nhiều môi trường khác nhau.
Ví dụ, một ngân hàng có thể lưu trữ dữ liệu giao dịch quan trọng trên hạ tầng riêng, đồng thời sử dụng Public Cloud để triển khai chatbot, phân tích dữ liệu hoặc các ứng dụng chăm sóc khách hàng. Mô hình này giúp cân bằng giữa tính linh hoạt, hiệu quả chi phí và khả năng kiểm soát dữ liệu.
3.4. Multi-Cloud – Đa đám mây
Multi-Cloud là chiến lược sử dụng dịch vụ từ nhiều nhà cung cấp Cloud khác nhau. Chẳng hạn, ngân hàng có thể sử dụng AWS cho một số ứng dụng, Azure cho hệ thống dữ liệu và Google Cloud cho các tác vụ phân tích.
Lợi ích của mô hình này là giảm sự phụ thuộc vào một nhà cung cấp duy nhất và tận dụng thế mạnh công nghệ của từng nền tảng. Tuy nhiên, việc quản lý nhiều môi trường đám mây cũng làm tăng độ phức tạp về bảo mật, giám sát và kiểm soát chi phí.
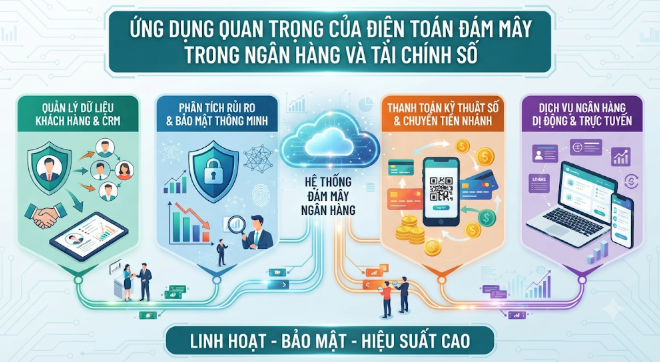
4. Những ứng dụng quan trọng của điện toán đám mây trong ngân hàng và tài chính số
4.1. Phát triển hệ thống ngân hàng số
Ngân hàng số cho phép khách hàng thực hiện nhiều hoạt động tài chính thông qua nền tảng trực tuyến, chẳng hạn như mở tài khoản, chuyển tiền, thanh toán hóa đơn, quản lý số dư và đăng ký sản phẩm tín dụng.
Những ứng dụng này cần hạ tầng có khả năng xử lý lượng lớn yêu cầu từ người dùng. Điện toán đám mây hỗ trợ triển khai máy chủ phân tán, cân bằng tải và tự động mở rộng tài nguyên khi lưu lượng truy cập tăng cao. Nhờ đó, ngân hàng có thể cải thiện trải nghiệm người dùng và hạn chế tình trạng quá tải trong những thời điểm có nhiều giao dịch.
4.2. Thanh toán điện tử và xử lý giao dịch
Các giao dịch thông qua thẻ ngân hàng, mã QR, ví điện tử và ứng dụng di động tạo ra lượng dữ liệu lớn cần được xử lý liên tục.
Cloud Computing cung cấp hạ tầng để triển khai những hệ thống hỗ trợ thanh toán, quản lý dữ liệu và giám sát giao dịch. Khi khách hàng thanh toán bằng mã QR, hệ thống cần tiếp nhận yêu cầu, xác thực thông tin, kiểm tra giao dịch và cập nhật trạng thái thanh toán. Hạ tầng đám mây có thể hỗ trợ những quy trình này thông qua các dịch vụ phân tán và hệ thống tích hợp.
Tuy nhiên, không phải mọi giao dịch ngân hàng đều phải được xử lý trực tiếp trên Public Cloud. Nhiều tổ chức vẫn duy trì hệ thống lõi riêng hoặc sử dụng mô hình Hybrid Cloud để đáp ứng yêu cầu về hiệu năng, an toàn và tuân thủ.
4.3. Phân tích dữ liệu lớn và cá nhân hóa dịch vụ
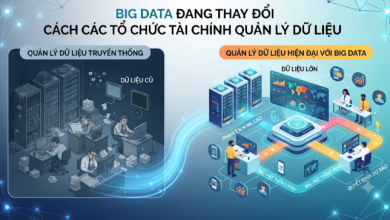
Một trong những giá trị lớn nhất của điện toán đám mây là khả năng lưu trữ và xử lý dữ liệu với quy mô lớn. Khi kết hợp Cloud Computing với Big Data và AI, ngân hàng có thể phân tích lịch sử giao dịch, thói quen chi tiêu, khả năng trả nợ và nhu cầu sử dụng sản phẩm tài chính của khách hàng.
Từ những dữ liệu này, tổ chức tài chính có thể xây dựng hệ thống đề xuất sản phẩm phù hợp hơn với từng cá nhân. Chẳng hạn, khách hàng có dòng tiền ổn định và lịch sử tín dụng tốt có thể được giới thiệu những sản phẩm thẻ tín dụng hoặc khoản vay phù hợp.
Việc cá nhân hóa dịch vụ góp phần nâng cao trải nghiệm khách hàng, đồng thời giúp ngân hàng tối ưu chiến lược kinh doanh.
4.4. Phát hiện gian lận và quản trị rủi ro
Gian lận tài chính là một trong những thách thức lớn đối với ngân hàng và các tổ chức thanh toán. Những hành vi như đánh cắp tài khoản, sử dụng thông tin thẻ trái phép, giao dịch bất thường và lừa đảo trực tuyến có thể gây thiệt hại đáng kể.
Khi kết hợp điện toán đám mây với AI và Machine Learning, ngân hàng có thể xây dựng hệ thống phân tích giao dịch theo thời gian thực. Hệ thống có khả năng nhận diện những dấu hiệu bất thường như nhiều giao dịch liên tiếp trong thời gian ngắn, giá trị giao dịch khác biệt so với thói quen thông thường hoặc đăng nhập từ thiết bị lạ.
Khi phát hiện rủi ro, hệ thống có thể gửi cảnh báo, yêu cầu xác thực bổ sung hoặc chuyển giao dịch đến bộ phận kiểm soát. Nhờ năng lực tính toán linh hoạt, Cloud hỗ trợ triển khai các mô hình phân tích dữ liệu quy mô lớn hiệu quả hơn.
4.5. Hỗ trợ cho vay và chấm điểm tín dụng
Các quy trình cho vay truyền thống thường đòi hỏi nhiều bước kiểm tra hồ sơ, đối chiếu thông tin và đánh giá khả năng tài chính. Điện toán đám mây giúp ngân hàng xây dựng nền tảng xử lý dữ liệu tập trung, tích hợp thông tin từ nhiều nguồn và tự động hóa một số công đoạn thẩm định.
Khi kết hợp với AI và Machine Learning, hệ thống có thể hỗ trợ đánh giá lịch sử tín dụng, thu nhập, nghĩa vụ tài chính và khả năng trả nợ của khách hàng. Điều này giúp rút ngắn thời gian xử lý hồ sơ và nâng cao hiệu quả quản trị rủi ro. Tuy nhiên, các quyết định tín dụng vẫn cần được giám sát, có cơ chế giải trình và tuân thủ quy định pháp luật.
4.6. Kết nối Open Banking và hệ sinh thái Fintech
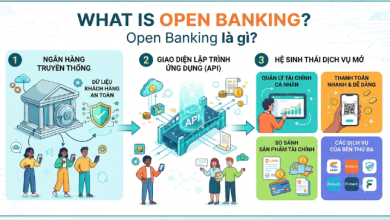
Open Banking là mô hình cho phép chia sẻ dữ liệu tài chính giữa ngân hàng và các bên thứ ba được cấp quyền thông qua giao diện lập trình ứng dụng (API) và cơ chế bảo mật phù hợp.
Điện toán đám mây hỗ trợ hạ tầng cho quá trình kết nối, trao đổi dữ liệu giữa ngân hàng, ví điện tử, nền tảng thanh toán, ứng dụng quản lý tài chính cá nhân và doanh nghiệp Fintech.
Ví dụ, một ứng dụng quản lý tài chính có thể kết nối với tài khoản ngân hàng khi được khách hàng cho phép, từ đó tổng hợp thu nhập, chi tiêu và xây dựng báo cáo tài chính. Điều này góp phần hình thành hệ sinh thái tài chính có tính liên kết cao hơn.
5. Lợi ích của điện toán đám mây đối với ngành ngân hàng
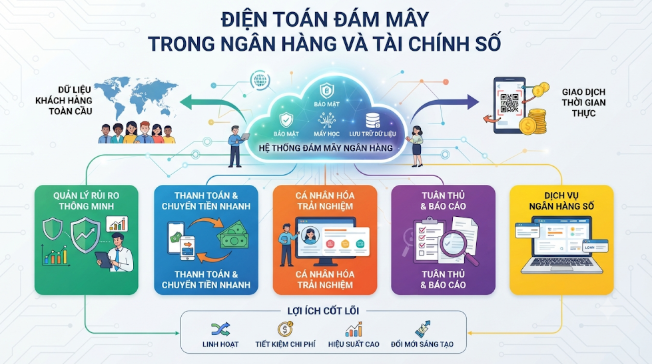
Điện toán đám mây mang lại nhiều lợi ích chiến lược cho các tổ chức tài chính.
Thứ nhất, công nghệ này giúp tối ưu chi phí đầu tư. Thay vì phải đầu tư lớn vào máy chủ, thiết bị lưu trữ và trung tâm dữ liệu, ngân hàng có thể sử dụng tài nguyên theo nhu cầu. Mô hình thanh toán theo mức sử dụng giúp giảm áp lực vốn ban đầu, dù vẫn cần kiểm soát chi phí dịch vụ và lưu trữ.
Thứ hai, Cloud giúp tăng khả năng mở rộng hệ thống. Khi số lượng khách hàng hoặc giao dịch tăng đột biến, ngân hàng có thể bổ sung tài nguyên để đáp ứng nhu cầu mà không phải chờ đợi quá trình mua sắm thiết bị kéo dài.
Thứ ba, công nghệ này rút ngắn thời gian phát triển sản phẩm. Các nền tảng đám mây cung cấp công cụ hỗ trợ phát triển, thử nghiệm và triển khai ứng dụng, giúp ngân hàng nhanh chóng cải tiến dịch vụ.
Thứ tư, điện toán đám mây có thể cải thiện khả năng phục hồi hệ thống thông qua công nghệ sao lưu, dự phòng và triển khai tại nhiều khu vực địa lý. Nếu được thiết kế và kiểm thử đúng cách, những giải pháp này giúp giảm nguy cơ gián đoạn hoạt động.
Cuối cùng, Cloud tạo điều kiện để ngân hàng tiếp cận các công nghệ mới như AI, Big Data, blockchain và Machine Learning mà không cần tự xây dựng toàn bộ hạ tầng tính toán.
6. Những thách thức về bảo mật và quản lý dữ liệu
Mặc dù có nhiều lợi ích, điện toán đám mây trong lĩnh vực tài chính cũng đặt ra những yêu cầu khắt khe về an toàn thông tin.
6.1. Nguy cơ rò rỉ dữ liệu
Dữ liệu ngân hàng bao gồm thông tin định danh cá nhân, số tài khoản, lịch sử giao dịch và thông tin tín dụng. Nếu hệ thống phân quyền không được thiết lập đúng cách, dữ liệu có thể bị truy cập trái phép hoặc rò rỉ. Ngân hàng cần triển khai mã hóa dữ liệu, xác thực đa yếu tố (MFA), quản lý danh tính và quyền truy cập (IAM), đồng thời thường xuyên đánh giá an ninh hệ thống.
6.2. Phụ thuộc vào nhà cung cấp
Việc sử dụng dịch vụ từ các nhà cung cấp Cloud lớn có thể khiến ngân hàng phụ thuộc vào nền tảng công nghệ và quy trình vận hành của đối tác. Nếu nhà cung cấp gặp sự cố, hoạt động của ngân hàng có thể bị ảnh hưởng.
Ngoài ra, việc chuyển đổi giữa các nhà cung cấp đôi khi phức tạp do khác biệt về kiến trúc, công nghệ và định dạng dữ liệu. Vì vậy, ngân hàng cần có chiến lược quản lý nhà cung cấp, phương án chuyển đổi và kế hoạch duy trì hoạt động khi xảy ra sự cố.
6.3. Yêu cầu tuân thủ pháp lý
Các tổ chức tài chính phải đáp ứng những quy định liên quan đến bảo mật, lưu trữ, xử lý và chia sẻ dữ liệu. Khi sử dụng Cloud, ngân hàng cần xác định rõ dữ liệu nào được phép đưa lên môi trường đám mây, dữ liệu nào cần lưu trữ trong hệ thống riêng và trách nhiệm của từng bên.
Tại Việt Nam, các tổ chức tài chính cần chú ý đến những quy định về bảo vệ dữ liệu cá nhân, an toàn thông tin mạng, an ninh mạng và hoạt động ngân hàng. Việc thuê dịch vụ Cloud không đồng nghĩa với việc ngân hàng chuyển giao toàn bộ trách nhiệm pháp lý cho nhà cung cấp.
6.4. Nguy cơ gián đoạn dịch vụ
Dịch vụ Cloud có thể gặp sự cố do lỗi phần mềm, sự cố mạng, tấn công mạng hoặc lỗi tại trung tâm dữ liệu. Đối với ngân hàng, ngay cả một khoảng thời gian gián đoạn ngắn cũng có thể ảnh hưởng đến khả năng thanh toán và trải nghiệm khách hàng.
Vì vậy, hệ thống cần có cơ chế dự phòng, sao lưu dữ liệu, giám sát liên tục và kế hoạch khôi phục sau thảm họa (Disaster Recovery).
6.5. Thiếu nhân lực chuyên môn
Triển khai Cloud trong ngân hàng đòi hỏi nhân sự am hiểu về kiến trúc hệ thống, bảo mật, quản trị dữ liệu và vận hành hạ tầng phân tán. Các ngân hàng cần đầu tư đào tạo, xây dựng quy trình quản trị Cloud và phát triển năng lực kiểm soát rủi ro công nghệ.
7. Điện toán đám mây kết hợp với AI và Blockchain: Xu hướng tương lai
Trong tương lai, điện toán đám mây sẽ ngày càng kết hợp sâu với những công nghệ nền tảng khác, tạo ra nhiều cơ hội phát triển cho ngành tài chính.
7.1. Cloud Computing và trí tuệ nhân tạo
AI đang được ứng dụng trong hoạt động ngân hàng, từ chatbot, nhận diện gian lận đến chấm điểm tín dụng và dự báo tài chính. Tuy nhiên, việc huấn luyện và vận hành mô hình AI thường yêu cầu năng lực tính toán lớn.
Điện toán đám mây cung cấp hạ tầng GPU, nền tảng xử lý dữ liệu và dịch vụ AI, giúp ngân hàng phát triển ứng dụng thông minh mà không cần tự đầu tư toàn bộ phần cứng. Sự kết hợp này có thể thúc đẩy trợ lý tài chính thông minh, ngân hàng tự động hóa và hệ thống quản trị rủi ro theo thời gian thực.
7.2. Cloud Computing và Blockchain
Blockchain là công nghệ sổ cái phân tán cho phép ghi nhận và xác minh giao dịch trên mạng lưới các nút tham gia. Khi kết hợp với điện toán đám mây, tổ chức tài chính có thể triển khai hạ tầng blockchain mà không cần tự xây dựng toàn bộ máy chủ và hệ thống mạng.
Một số ứng dụng đáng chú ý gồm phát triển mạng blockchain phục vụ thanh toán, quản lý tài sản số, hỗ trợ đối soát tài chính và triển khai các nền tảng Blockchain-as-a-Service (BaaS).
Tuy nhiên, điện toán đám mây không làm thay đổi bản chất phi tập trung của blockchain. Nếu các nút xác thực quan trọng cùng phụ thuộc vào một nhà cung cấp Cloud, mạng lưới vẫn có thể đối mặt với rủi ro tập trung về hạ tầng.
7.3. Cloud Computing và tài chính nhúng
Tài chính nhúng (Embedded Finance) là mô hình tích hợp dịch vụ tài chính trực tiếp vào các nền tảng phi tài chính như thương mại điện tử, ứng dụng đặt xe hoặc phần mềm quản lý doanh nghiệp.
Ví dụ, khách hàng có thể thanh toán trả góp ngay trên nền tảng mua sắm mà không cần chuyển sang ứng dụng ngân hàng riêng biệt. Để vận hành mô hình này, doanh nghiệp cần hệ thống API, cơ sở dữ liệu và hạ tầng có khả năng mở rộng. Cloud Computing cung cấp nền tảng hỗ trợ những kết nối đó, góp phần đưa dịch vụ tài chính đến gần hơn với người dùng.
8. Triển vọng ứng dụng điện toán đám mây tại Việt Nam
Việt Nam đang chứng kiến sự phát triển mạnh mẽ của thanh toán số, ngân hàng điện tử và các dịch vụ tài chính trực tuyến. Số lượng người dùng ứng dụng ngân hàng, ví điện tử và thanh toán QR ngày càng tăng, tạo ra nhu cầu lớn về hạ tầng công nghệ có khả năng xử lý dữ liệu nhanh chóng và an toàn.
Trong bối cảnh đó, điện toán đám mây có tiềm năng trở thành một trong những nền tảng quan trọng của quá trình hiện đại hóa ngành ngân hàng. Các tổ chức tài chính có thể từng bước chuyển đổi những hệ thống phù hợp lên Cloud, xây dựng kiến trúc Hybrid Cloud và tích hợp các công nghệ phân tích dữ liệu, AI cũng như tự động hóa.
Tuy nhiên, quá trình triển khai cần gắn liền với chiến lược quản trị rủi ro, bảo vệ dữ liệu khách hàng và tuân thủ pháp luật. Các ngân hàng cũng cần đánh giá năng lực nhà cung cấp, vị trí lưu trữ dữ liệu, khả năng phục hồi hệ thống và phương án xử lý khi xảy ra sự cố.
Trong dài hạn, sự phát triển của các trung tâm dữ liệu, hạ tầng viễn thông và hệ sinh thái công nghệ trong nước sẽ góp phần mở rộng khả năng ứng dụng Cloud Computing tại Việt Nam.
9. Kết luận
Điện toán đám mây đang trở thành một trong những nền tảng công nghệ quan trọng đối với quá trình chuyển đổi số ngành ngân hàng và tài chính. Từ phát triển ngân hàng số, thanh toán điện tử, phân tích dữ liệu đến phát hiện gian lận và kết nối Fintech, Cloud Computing mang lại khả năng mở rộng linh hoạt, tối ưu nguồn lực và thúc đẩy đổi mới dịch vụ.
Dù vậy, những thách thức về bảo mật, quyền riêng tư, phụ thuộc nhà cung cấp và tuân thủ pháp lý vẫn cần được giải quyết một cách toàn diện. Việc lựa chọn mô hình Cloud phù hợp, xây dựng hệ thống quản trị chặt chẽ và đầu tư vào nguồn nhân lực sẽ quyết định hiệu quả của quá trình chuyển đổi.
Trong tương lai, khi kết hợp với AI, blockchain và các công nghệ dữ liệu hiện đại, điện toán đám mây được kỳ vọng tiếp tục định hình cách ngân hàng vận hành và cung cấp dịch vụ. Đây không chỉ là bước tiến về hạ tầng công nghệ mà còn là yếu tố quan trọng giúp ngành tài chính thích ứng với nền kinh tế số.