Embedded Finance: Khi dịch vụ tài chính được tích hợp vào các nền tảng số
Embedded Finance đang thay đổi cách người dùng tiếp cận dịch vụ tài chính bằng việc tích hợp thanh toán, cho vay, bảo hiểm và ngân hàng vào các nền tảng số. Tìm hiểu mô hình hoạt động, lợi ích, thách thức và triển vọng phát triển của tài chính nhúng.
Nội dung chính
1. Embedded Finance là gì?
Embedded Finance (tài chính nhúng) là mô hình tích hợp các dịch vụ tài chính trực tiếp vào những nền tảng phi tài chính như thương mại điện tử, ứng dụng đặt xe, mạng xã hội, phần mềm quản lý doanh nghiệp và các ứng dụng di động. Thay vì phải truy cập riêng vào website hoặc ứng dụng ngân hàng, người dùng có thể thực hiện thanh toán, đăng ký khoản vay, mua bảo hiểm hoặc sử dụng những sản phẩm tài chính ngay trong nền tảng họ đang sử dụng.
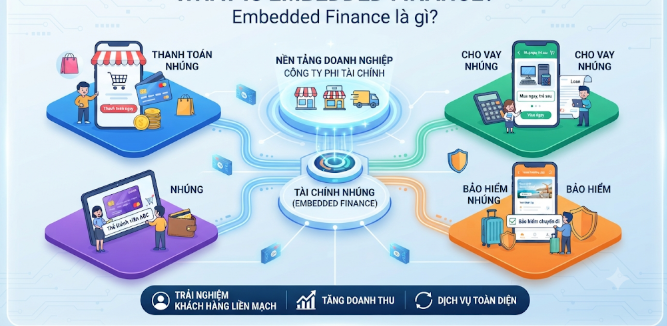
Ví dụ, khi mua một chiếc điện thoại trên sàn thương mại điện tử, khách hàng có thể lựa chọn trả góp ngay tại bước thanh toán. Khi đặt xe công nghệ, người dùng có thể thanh toán trực tiếp bằng ví điện tử được tích hợp trong ứng dụng. Đây đều là những hình thức phổ biến của Embedded Finance.
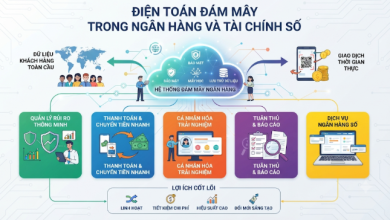
Sự phát triển của công nghệ API, điện toán đám mây, dữ liệu lớn và trí tuệ nhân tạo đã tạo điều kiện để mô hình này mở rộng nhanh chóng. Các doanh nghiệp phi tài chính có thể hợp tác với ngân hàng, công ty Fintech và nhà cung cấp dịch vụ thanh toán để đưa sản phẩm tài chính đến gần hơn với khách hàng.
Embedded Finance đang tạo ra sự thay đổi đáng kể trong ngành tài chính khi biến các dịch vụ ngân hàng vốn hoạt động độc lập thành một phần tự nhiên trong trải nghiệm số hằng ngày.
2. Embedded Finance hoạt động như thế nào?
Về cơ bản, Embedded Finance được hình thành thông qua sự hợp tác giữa ba nhóm chủ thể chính: nền tảng phân phối dịch vụ, nhà cung cấp công nghệ tài chính và tổ chức cung cấp dịch vụ tài chính.
Nền tảng phân phối có thể là sàn thương mại điện tử, ứng dụng gọi xe, phần mềm quản lý bán hàng hoặc nền tảng du lịch. Đây là nơi người dùng trực tiếp tiếp cận dịch vụ.
Nhà cung cấp công nghệ tài chính đóng vai trò kết nối các hệ thống thông qua API, xử lý dữ liệu, xác thực thông tin và hỗ trợ vận hành những chức năng tài chính.
Trong khi đó, ngân hàng, công ty bảo hiểm hoặc tổ chức tài chính chịu trách nhiệm cung cấp sản phẩm và thực hiện những nghiệp vụ thuộc phạm vi được cấp phép.
Ví dụ, một khách hàng mua máy tính trên nền tảng thương mại điện tử và lựa chọn thanh toán trả góp. Hệ thống sẽ tiếp nhận thông tin, kết nối với đơn vị cung cấp tín dụng, hỗ trợ đánh giá hồ sơ và trả kết quả phê duyệt. Nếu khoản vay được chấp thuận, khách hàng có thể hoàn tất giao dịch ngay trên nền tảng mua sắm.
Quá trình này được hỗ trợ bởi các giao diện lập trình ứng dụng (API), hệ thống định danh điện tử và nền tảng xử lý dữ liệu.
Một số công nghệ quan trọng đứng sau Embedded Finance bao gồm:
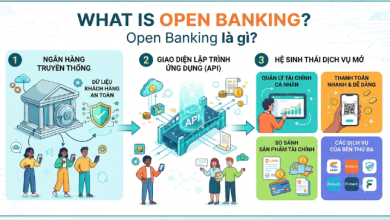
- API Banking: Kết nối và trao đổi dữ liệu giữa các hệ thống ngân hàng và nền tảng số.
- Cloud Computing: Cung cấp hạ tầng lưu trữ, xử lý dữ liệu và mở rộng hệ thống.
- AI và Machine Learning: Hỗ trợ đánh giá tín dụng, phát hiện gian lận và cá nhân hóa sản phẩm.
- eKYC: Xác minh danh tính khách hàng thông qua phương thức điện tử.
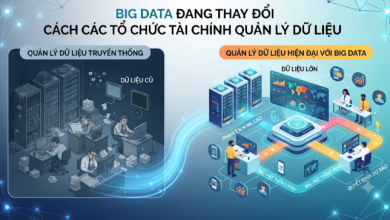
- Big Data: Phân tích dữ liệu hành vi để đánh giá nhu cầu và khả năng tài chính.
Nhờ sự kết hợp của những công nghệ này, dịch vụ tài chính có thể được triển khai ngay tại thời điểm người dùng phát sinh nhu cầu.
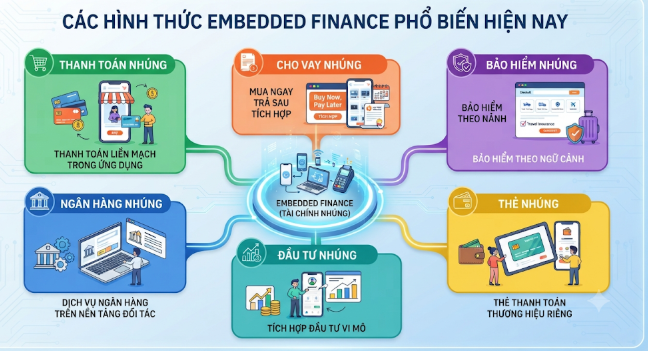
3. Những hình thức Embedded Finance phổ biến hiện nay
Embedded Finance không chỉ giới hạn ở thanh toán trực tuyến mà còn mở rộng sang nhiều lĩnh vực tài chính khác nhau.
3.1. Embedded Payments – Thanh toán nhúng
Đây là hình thức phổ biến nhất của tài chính nhúng. Dịch vụ thanh toán được tích hợp trực tiếp vào ứng dụng hoặc nền tảng số, giúp người dùng hoàn tất giao dịch mà không cần chuyển sang hệ thống thanh toán độc lập.
Ví dụ, khi đặt đồ ăn trên ứng dụng giao hàng, khách hàng có thể thanh toán bằng thẻ ngân hàng, ví điện tử hoặc tài khoản đã liên kết. Toàn bộ quy trình được thực hiện ngay trong ứng dụng.
Embedded Payments giúp giảm số bước thanh toán, cải thiện trải nghiệm người dùng và hạn chế tình trạng khách hàng từ bỏ đơn hàng giữa chừng.
3.2. Embedded Lending – Cho vay nhúng
Embedded Lending cho phép người dùng tiếp cận các sản phẩm tín dụng ngay trên nền tảng phi tài chính.
Hình thức phổ biến bao gồm mua trước trả sau (Buy Now, Pay Later – BNPL), thanh toán trả góp và các khoản vay tiêu dùng được tích hợp trong quá trình mua sắm.
Chẳng hạn, khách hàng mua một chiếc điện thoại có thể lựa chọn trả góp trong 6 hoặc 12 tháng ngay tại bước thanh toán. Nền tảng sẽ kết nối với đơn vị cung cấp tín dụng để xử lý hồ sơ.
Mô hình này giúp người dùng tiếp cận nguồn vốn thuận tiện hơn, đồng thời tạo thêm doanh thu cho nền tảng và đối tác tài chính.
Tuy nhiên, việc mở rộng tín dụng cũng cần đi kèm với đánh giá khả năng trả nợ, minh bạch lãi suất, phí và kiểm soát nguy cơ vay vượt khả năng tài chính.
3.3. Embedded Insurance – Bảo hiểm nhúng
Bảo hiểm nhúng cho phép khách hàng mua bảo hiểm ngay khi sử dụng một sản phẩm hoặc dịch vụ khác.
Ví dụ, khi đặt vé máy bay, người dùng có thể mua thêm bảo hiểm du lịch. Khi mua điện thoại, khách hàng có thể lựa chọn bảo hiểm thiết bị hoặc bảo hành mở rộng.
Ưu điểm của mô hình này là đưa sản phẩm bảo hiểm đến đúng thời điểm khách hàng có nhu cầu, giúp đơn giản hóa quy trình tư vấn và đăng ký.
Đối với doanh nghiệp, bảo hiểm nhúng mở ra kênh phân phối mới và giúp tiếp cận những nhóm khách hàng mà phương thức bán hàng truyền thống khó tiếp cận.
3.4. Embedded Banking – Ngân hàng nhúng
Embedded Banking là hình thức tích hợp những chức năng ngân hàng vào nền tảng phi tài chính thông qua hợp tác với tổ chức tín dụng hoặc nhà cung cấp dịch vụ được cấp phép.
Các tính năng có thể bao gồm mở tài khoản, chuyển tiền, quản lý số dư, phát hành thẻ và thực hiện giao dịch.
Ví dụ, một nền tảng quản lý dành cho doanh nghiệp nhỏ có thể tích hợp chức năng thanh toán hóa đơn và quản lý dòng tiền. Người dùng có thể thực hiện những thao tác này ngay trong phần mềm mà không cần chuyển đổi giữa nhiều ứng dụng.
Mô hình này giúp các dịch vụ ngân hàng xuất hiện trong nhiều hoạt động kinh doanh và sinh hoạt hằng ngày.
3.5. Embedded Investment – Đầu tư nhúng
Đầu tư nhúng cho phép người dùng tiếp cận các sản phẩm đầu tư ngay trên nền tảng số vốn không chuyên về tài chính.
Ví dụ, một ứng dụng quản lý tài chính cá nhân có thể tích hợp chức năng mua chứng chỉ quỹ, theo dõi danh mục đầu tư hoặc xây dựng kế hoạch tích lũy.
Một số nền tảng cũng có thể cung cấp tính năng tự động trích một khoản tiền nhỏ từ mỗi giao dịch để chuyển vào tài khoản tiết kiệm hoặc danh mục đầu tư.
Mô hình này góp phần đơn giản hóa trải nghiệm đầu tư, nhưng cần bảo đảm thông tin về rủi ro, phí và điều kiện sản phẩm được công bố rõ ràng.
4. Lợi ích của Embedded Finance đối với doanh nghiệp và người dùng
Sự phát triển của tài chính nhúng mang lại lợi ích cho cả nền tảng số, tổ chức tài chính và người tiêu dùng.
Đối với người dùng, Embedded Finance giúp tiết kiệm thời gian và giảm số bước khi sử dụng dịch vụ. Khách hàng không cần truy cập nhiều ứng dụng khác nhau để thanh toán, đăng ký khoản vay hoặc mua bảo hiểm.
Việc tích hợp tài chính vào nền tảng quen thuộc cũng giúp trải nghiệm trở nên liền mạch hơn. Người dùng có thể tiếp cận sản phẩm phù hợp ngay tại thời điểm phát sinh nhu cầu.
Đối với doanh nghiệp phi tài chính, mô hình này tạo ra nguồn doanh thu mới thông qua phí dịch vụ, hoa hồng hoặc hợp tác phân phối sản phẩm tài chính.
Ví dụ, một sàn thương mại điện tử có thể tăng doanh thu bằng cách tích hợp dịch vụ trả góp, bảo hiểm sản phẩm và các phương thức thanh toán linh hoạt.
Bên cạnh đó, các dịch vụ tài chính tích hợp còn giúp doanh nghiệp cải thiện tỷ lệ chuyển đổi đơn hàng và tăng khả năng giữ chân khách hàng.
Đối với ngân hàng và công ty Fintech, Embedded Finance mở rộng kênh phân phối mà không nhất thiết phải tự xây dựng một nền tảng tiếp cận người dùng mới.
Thông qua hợp tác với các doanh nghiệp có lượng khách hàng lớn, tổ chức tài chính có thể tiếp cận những nhóm người dùng mới, mở rộng quy mô hoạt động và phát triển sản phẩm phù hợp hơn.
5. Những thách thức và rủi ro của tài chính nhúng
Mặc dù mang lại nhiều cơ hội, Embedded Finance cũng đặt ra những thách thức đáng chú ý liên quan đến bảo mật, quản trị rủi ro và trách nhiệm pháp lý.
5.1. Rủi ro bảo mật dữ liệu
Embedded Finance đòi hỏi sự trao đổi thông tin giữa nhiều hệ thống khác nhau. Dữ liệu có thể bao gồm thông tin định danh, tài khoản ngân hàng, lịch sử giao dịch và thông tin tín dụng.
Nếu một mắt xích trong hệ thống bị tấn công hoặc quản lý không đúng cách, dữ liệu khách hàng có thể bị rò rỉ hoặc sử dụng trái phép.
Do đó, các bên tham gia cần triển khai mã hóa dữ liệu, xác thực đa yếu tố, phân quyền truy cập và cơ chế giám sát an ninh liên tục.
5.2. Rủi ro tín dụng và nợ quá hạn
Các sản phẩm mua trước trả sau và cho vay nhúng giúp khách hàng tiếp cận tín dụng thuận tiện hơn. Tuy nhiên, quy trình đăng ký đơn giản cũng có thể khiến một số người dùng vay tiền mà chưa đánh giá đầy đủ khả năng trả nợ.
Nếu nhiều nền tảng cùng cung cấp dịch vụ tín dụng, người dùng có thể phát sinh nhiều khoản vay tại các đơn vị khác nhau.
Điều này làm tăng nguy cơ mất cân đối tài chính cá nhân và nợ quá hạn. Vì vậy, các tổ chức cung cấp tín dụng cần chú trọng thẩm định, đánh giá khả năng thanh toán và minh bạch các điều kiện vay.
5.3. Phụ thuộc vào đối tác công nghệ
Do Embedded Finance hoạt động dựa trên sự kết nối giữa nhiều nền tảng, sự cố tại một nhà cung cấp API, hệ thống thanh toán hoặc hạ tầng Cloud có thể ảnh hưởng đến toàn bộ trải nghiệm dịch vụ.
Doanh nghiệp cần đánh giá năng lực đối tác, xây dựng phương án dự phòng và có quy trình xử lý sự cố rõ ràng.
5.4. Thách thức về pháp lý và tuân thủ
Dịch vụ tài chính thuộc lĩnh vực chịu sự quản lý chặt chẽ. Không phải doanh nghiệp nào cũng được phép trực tiếp cung cấp dịch vụ ngân hàng, cho vay, bảo hiểm hoặc đầu tư.
Do đó, doanh nghiệp triển khai Embedded Finance cần xác định rõ phạm vi hoạt động, vai trò của từng đối tác và các yêu cầu cấp phép liên quan.
Tại Việt Nam, các mô hình tài chính nhúng cần được triển khai phù hợp với quy định về hoạt động ngân hàng, thanh toán, bảo vệ dữ liệu cá nhân, bảo vệ quyền lợi người tiêu dùng và pháp luật chuyên ngành tương ứng.
6. Embedded Finance và sự phát triển của hệ sinh thái Fintech
Embedded Finance đang trở thành một trong những xu hướng quan trọng của ngành Fintech khi giúp kết nối dịch vụ tài chính với các lĩnh vực kinh tế khác.
Trước đây, ngân hàng thường là điểm đến chính khi người dùng có nhu cầu chuyển tiền, vay vốn hoặc mua sản phẩm tài chính. Hiện nay, những chức năng này có thể xuất hiện ngay trong ứng dụng mua sắm, nền tảng đặt xe, phần mềm kế toán hoặc hệ thống quản lý doanh nghiệp.
Sự thay đổi này thúc đẩy mô hình Banking-as-a-Service (BaaS), trong đó các tổ chức tài chính cung cấp hạ tầng và chức năng ngân hàng thông qua API để đối tác tích hợp vào sản phẩm của họ.
BaaS và Embedded Finance có mối liên hệ chặt chẽ nhưng không hoàn toàn giống nhau. BaaS thường đóng vai trò là lớp hạ tầng cung cấp dịch vụ ngân hàng, trong khi Embedded Finance là trải nghiệm tài chính được tích hợp trực tiếp vào nền tảng mà người dùng sử dụng.
Sự kết hợp giữa hai mô hình này giúp hình thành hệ sinh thái tài chính linh hoạt, trong đó ngân hàng, công ty Fintech và doanh nghiệp công nghệ cùng tham gia cung cấp dịch vụ.
7. Triển vọng phát triển Embedded Finance tại Việt Nam
Việt Nam là thị trường có nhiều điều kiện thuận lợi để phát triển tài chính nhúng nhờ sự phổ biến của điện thoại thông minh, thương mại điện tử, thanh toán không tiền mặt và các ứng dụng dịch vụ trực tuyến.
Người tiêu dùng ngày càng quen thuộc với việc mua sắm, đặt xe, đặt vé, thanh toán và quản lý tài chính thông qua nền tảng số. Đây là cơ sở để doanh nghiệp tích hợp thêm các sản phẩm tài chính vào hệ sinh thái hiện có.
Trong lĩnh vực thương mại điện tử, các giải pháp trả góp và thanh toán linh hoạt có thể tiếp tục phát triển. Trong ngành du lịch, bảo hiểm chuyến đi và phương thức thanh toán tích hợp có thể trở thành những tiện ích phổ biến. Đối với doanh nghiệp nhỏ, các nền tảng quản lý bán hàng có thể kết nối dịch vụ thanh toán, quản lý dòng tiền và hỗ trợ tiếp cận tín dụng.
Ngoài ra, sự phát triển của Open Banking, API và công nghệ định danh điện tử được kỳ vọng tạo điều kiện thuận lợi hơn cho việc kết nối giữa ngân hàng và doanh nghiệp công nghệ.
Tuy nhiên, để phát triển bền vững, thị trường cần có cơ chế quản lý phù hợp, tiêu chuẩn bảo mật cao và sự minh bạch trong cung cấp sản phẩm tài chính. Đặc biệt, quyền kiểm soát dữ liệu và sự đồng ý của khách hàng cần được đặt ở vị trí trung tâm.
8. Tương lai của Embedded Finance: Dịch vụ tài chính ở mọi điểm chạm
Trong những năm tới, Embedded Finance được kỳ vọng sẽ tiếp tục mở rộng nhờ sự kết hợp giữa AI, Big Data, Cloud Computing và công nghệ API.
AI có thể giúp cá nhân hóa sản phẩm, đánh giá rủi ro và dự đoán nhu cầu tài chính của người dùng. Big Data hỗ trợ doanh nghiệp hiểu rõ hơn hành vi khách hàng, trong khi Cloud Computing cung cấp năng lực xử lý dữ liệu và mở rộng hệ thống.
Một xu hướng đáng chú ý khác là sự phát triển của tài chính nhúng trong các hệ sinh thái số. Thay vì chỉ tích hợp một phương thức thanh toán, doanh nghiệp có thể cung cấp đồng thời nhiều dịch vụ như tài khoản, tín dụng, bảo hiểm và đầu tư thông qua một nền tảng duy nhất.
Trong bối cảnh đó, ranh giới giữa dịch vụ tài chính và dịch vụ công nghệ ngày càng trở nên linh hoạt. Người dùng có thể không cần chủ động tìm đến ngân hàng, bởi các sản phẩm tài chính sẽ xuất hiện ngay khi họ phát sinh nhu cầu.
9. Kết luận
Embedded Finance đang thay đổi cách người dùng tiếp cận các dịch vụ tài chính bằng việc đưa thanh toán, ngân hàng, tín dụng, bảo hiểm và đầu tư vào những nền tảng số quen thuộc.
Mô hình này mang lại lợi ích cho cả người tiêu dùng, doanh nghiệp công nghệ và tổ chức tài chính thông qua khả năng tối ưu trải nghiệm, mở rộng kênh phân phối và tạo ra nguồn doanh thu mới.
Tuy nhiên, sự phát triển của tài chính nhúng cũng đòi hỏi các bên tham gia chú trọng bảo mật dữ liệu, quản trị rủi ro tín dụng và tuân thủ quy định pháp luật.
Trong dài hạn, cùng với sự phát triển của Fintech, AI, Cloud Computing và Open Banking, Embedded Finance có tiềm năng trở thành một phần quan trọng của nền kinh tế số, đưa dịch vụ tài chính đến gần hơn với mọi hoạt động trong đời sống và kinh doanh.