Quy tắc 50/30/20 là gì? Cách phân bổ thu nhập để quản lý tài chính hiệu quả
Quy tắc 50/30/20 là phương pháp quản lý tài chính cá nhân giúp phân bổ thu nhập cho nhu cầu thiết yếu, sở thích và tiết kiệm. Tìm hiểu cách áp dụng hiệu quả.
Quản lý tài chính cá nhân là một trong những kỹ năng quan trọng giúp mỗi người duy trì cuộc sống ổn định, chủ động trước những tình huống bất ngờ và từng bước xây dựng nền tảng tài chính vững chắc. Tuy nhiên, không phải ai cũng biết cách phân bổ thu nhập hợp lý giữa các khoản chi tiêu, tiết kiệm và đầu tư. Nhiều người dù có thu nhập tương đối tốt vẫn thường xuyên rơi vào tình trạng thiếu hụt tiền vào cuối tháng vì chưa xây dựng được kế hoạch quản lý ngân sách rõ ràng.
Trong số những phương pháp quản lý tiền bạc phổ biến hiện nay, quy tắc 50/30/20 được đánh giá là cách tiếp cận đơn giản, dễ hiểu và phù hợp với nhiều đối tượng. Phương pháp này chia thu nhập thành ba nhóm chính: 50% dành cho nhu cầu thiết yếu, 30% dành cho mong muốn cá nhân và 20% dành cho tiết kiệm hoặc các mục tiêu tài chính dài hạn.
Điểm nổi bật của quy tắc 50/30/20 là không yêu cầu người dùng phải ghi nhớ quá nhiều công thức phức tạp. Thay vào đó, phương pháp cung cấp một khuôn khổ phân bổ ngân sách tương đối rõ ràng, giúp mỗi người kiểm soát dòng tiền và hạn chế tình trạng chi tiêu vượt quá khả năng.
Vậy quy tắc 50/30/20 hoạt động như thế nào? Làm sao để áp dụng phương pháp này phù hợp với mức thu nhập và điều kiện sống thực tế? Bài viết dưới đây sẽ giúp bạn hiểu rõ nguyên tắc, cách tính toán và những lưu ý quan trọng khi sử dụng phương pháp quản lý tài chính này.
Nội dung chính
1. Quy tắc 50/30/20 là gì?
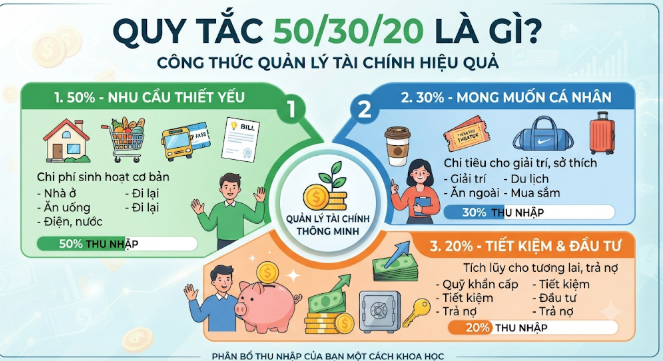
Quy tắc 50/30/20 là phương pháp lập ngân sách cá nhân bằng cách chia tổng thu nhập sau thuế thành ba nhóm chi tiêu với tỷ lệ lần lượt là 50%, 30% và 20%.
Phương pháp này được phổ biến rộng rãi thông qua cuốn sách All Your Worth: The Ultimate Lifetime Money Plan của Elizabeth Warren và Amelia Warren Tyagi, xuất bản năm 2005.
Mục tiêu của quy tắc là giúp người dùng cân bằng giữa ba yếu tố quan trọng trong đời sống tài chính:
50% cho nhu cầu thiết yếu (Needs): Những khoản chi bắt buộc để duy trì cuộc sống và công việc.
30% cho mong muốn cá nhân (Wants): Những khoản chi phục vụ sở thích, giải trí và nâng cao chất lượng cuộc sống.
20% cho tiết kiệm và mục tiêu tài chính (Savings): Tiền dành cho quỹ dự phòng, trả nợ và tích lũy cho tương lai.
Điều quan trọng là quy tắc này sử dụng thu nhập thực nhận sau thuế làm cơ sở tính toán, thay vì tổng thu nhập trước khi trừ các khoản thuế và nghĩa vụ liên quan.
Nhờ cách chia này, người dùng có thể xác định trước giới hạn chi tiêu của từng nhóm và tránh sử dụng quá nhiều tiền cho những nhu cầu không thực sự cần thiết.
2. Phân tích chi tiết ba nhóm trong quy tắc 50/30/20
2.1. 50% thu nhập dành cho nhu cầu thiết yếu
Nhóm đầu tiên chiếm một nửa tổng thu nhập thực nhận và được sử dụng để thanh toán những khoản chi cần thiết nhằm duy trì cuộc sống hằng ngày.
Đây là những khoản chi tương đối khó cắt giảm hoàn toàn, bởi chúng liên quan trực tiếp đến nơi ở, thực phẩm, sức khỏe và khả năng làm việc.
Một số khoản chi tiêu thuộc nhóm này bao gồm:
Tiền thuê nhà hoặc chi phí trả góp nhà ở.
Tiền điện, nước, Internet và các dịch vụ thiết yếu.
Chi phí ăn uống cơ bản.
Tiền xăng xe, phương tiện công cộng và đi lại phục vụ công việc.
Chi phí học tập và chăm sóc con cái.
Các khoản bảo hiểm cần thiết.
Chi phí y tế và chăm sóc sức khỏe cơ bản.
Những khoản thanh toán nợ tối thiểu bắt buộc.
Ví dụ, một người có thu nhập thực nhận 20 triệu đồng mỗi tháng có ngân sách 10 triệu đồng dành cho nhóm nhu cầu thiết yếu. Người này có thể phân bổ:
| Khoản chi | Số tiền |
|---|---|
| Tiền thuê nhà | 3.500.000 đ |
| Ăn uống | 3.000.000 đ |
| Điện, nước, Internet | 700.000 đ |
| Đi lại | 800.000 đ |
| Chi phí chăm sóc sức khỏe | 500.000 đ |
| Chi phí thiết yếu khác | 1.500.000 đ |
| Tổng cộng | 10.000.000 đ |
Việc kiểm soát nhóm chi tiêu thiết yếu có ý nghĩa đặc biệt quan trọng. Nếu những khoản này vượt quá 50% thu nhập, ngân sách dành cho tiết kiệm và các nhu cầu cá nhân có thể bị thu hẹp.
Người dùng nên thường xuyên đánh giá những khoản chi cố định để tìm cơ hội tối ưu. Chẳng hạn, có thể lựa chọn nơi ở phù hợp hơn với thu nhập, lên kế hoạch mua thực phẩm hoặc sử dụng các dịch vụ có mức phí hợp lý.
Tuy nhiên, không nên cắt giảm những khoản thực sự cần thiết như dinh dưỡng, chăm sóc sức khỏe hoặc giáo dục chỉ để cố gắng đạt đúng tỷ lệ 50%.
2.2. 30% thu nhập dành cho mong muốn cá nhân
Nhóm thứ hai chiếm 30% thu nhập và được sử dụng cho những hoạt động không bắt buộc nhưng góp phần nâng cao chất lượng cuộc sống.
Đây là điểm khiến quy tắc 50/30/20 trở nên linh hoạt hơn so với những phương pháp quản lý tài chính quá khắt khe. Người dùng không cần loại bỏ hoàn toàn các hoạt động giải trí hoặc sở thích cá nhân để tiết kiệm tiền.
Những khoản chi thuộc nhóm này có thể bao gồm:
Ăn uống tại nhà hàng, quán cà phê.
Mua sắm quần áo, mỹ phẩm và phụ kiện.
Du lịch, nghỉ dưỡng và tham gia các hoạt động giải trí.
Đăng ký dịch vụ xem phim, nghe nhạc trực tuyến.
Mua thiết bị điện tử hoặc đồ dùng phục vụ sở thích.
Tham gia các hoạt động thể thao, giải trí.
Những chuyến đi chơi và trải nghiệm cá nhân không thiết yếu.
Ví dụ, với thu nhập thực nhận 20 triệu đồng, ngân sách dành cho mong muốn cá nhân là 6 triệu đồng.
Người dùng có thể phân bổ khoản tiền này như sau:
| Khoản chi | Số tiền |
|---|---|
| Mua sắm cá nhân | 2.000.000 đ |
| Ăn uống, cà phê | 1.200.000 đ |
| Giải trí | 800.000 đ |
| Du lịch và trải nghiệm | 1.500.000 đ |
| Sở thích cá nhân | 500.000 đ |
| Tổng cộng | 6.000.000 đ |
Một nguyên tắc quan trọng là cần phân biệt rõ giữa nhu cầu thiết yếu và mong muốn cá nhân. Chẳng hạn, chi phí mua thực phẩm cơ bản thuộc nhóm thiết yếu, trong khi những bữa ăn tại nhà hàng cao cấp thường được xếp vào nhóm mong muốn.
Việc phân loại đúng giúp người dùng đánh giá chính xác thói quen chi tiêu và nhận biết những khoản có thể điều chỉnh khi ngân sách bị mất cân đối.
2.3. 20% thu nhập dành cho tiết kiệm và mục tiêu tài chính
Nhóm cuối cùng chiếm 20% thu nhập, đóng vai trò quan trọng trong việc xây dựng nền tảng tài chính lâu dài.
Khoản tiền này không nên được xem là phần còn lại sau khi đã chi tiêu mà cần được xác định ngay từ đầu mỗi tháng.
Những mục tiêu tài chính có thể sử dụng ngân sách này bao gồm:
Xây dựng quỹ dự phòng khẩn cấp.
Tiết kiệm mua nhà hoặc mua xe.
Tích lũy cho giáo dục và tương lai của con cái.
Đầu tư dài hạn vào những tài sản phù hợp.
Trả thêm nợ để giảm chi phí lãi vay.
Chuẩn bị nguồn tài chính cho tuổi nghỉ hưu.
Ví dụ, một người có thu nhập 20 triệu đồng mỗi tháng sẽ dành 4 triệu đồng cho nhóm này. Có thể phân bổ:
| Mục tiêu | Số tiền |
|---|---|
| Quỹ dự phòng | 2.000.000 đ |
| Tiết kiệm dài hạn | 1.000.000 đ |
| Đầu tư | 1.000.000 đ |
| Tổng cộng | 4.000.000 đ |
Trong giai đoạn đầu, người chưa có khoản dự phòng nên ưu tiên xây dựng quỹ khẩn cấp trước khi tăng tỷ trọng đầu tư.
Một quỹ dự phòng thường được khuyến nghị có giá trị tương đương khoảng 3–6 tháng chi phí sinh hoạt thiết yếu. Người có thu nhập không ổn định hoặc nhiều nghĩa vụ tài chính có thể cần mức dự phòng cao hơn.
Khi quỹ dự phòng đã đạt mục tiêu, người dùng có thể chuyển một phần ngân sách sang tiết kiệm dài hạn hoặc đầu tư phù hợp với khả năng chấp nhận rủi ro.
3. Cách áp dụng quy tắc 50/30/20 theo từng mức thu nhập
Một ưu điểm của phương pháp 50/30/20 là có thể áp dụng với nhiều mức thu nhập khác nhau. Người dùng chỉ cần xác định số tiền thực nhận mỗi tháng và tính tỷ lệ tương ứng cho từng nhóm chi tiêu.
Dưới đây là một số ví dụ minh họa:
| Thu nhập/tháng | Thiết yếu 50% | Mong muốn 30% | Tiết kiệm 20% |
|---|---|---|---|
| 10 triệu | 5 triệu | 3 triệu | 2 triệu |
| 15 triệu | 7,5 triệu | 4,5 triệu | 3 triệu |
| 20 triệu | 10 triệu | 6 triệu | 4 triệu |
| 25 triệu | 12,5 triệu | 7,5 triệu | 5 triệu |
| 30 triệu | 15 triệu | 9 triệu | 6 triệu |
| 40 triệu | 20 triệu | 12 triệu | 8 triệu |
| 50 triệu | 25 triệu | 15 triệu | 10 triệu |
Nhìn vào bảng trên, có thể thấy số tiền dành cho tiết kiệm tăng theo thu nhập. Đây là cơ hội để người có mức thu nhập cao hơn đẩy nhanh quá trình tích lũy tài sản và đạt được những mục tiêu tài chính dài hạn.
Tuy nhiên, tỷ lệ 50/30/20 không phải quy định bắt buộc. Người có thu nhập thấp, đang trả nợ hoặc phải nuôi dưỡng nhiều thành viên trong gia đình có thể cần điều chỉnh tỷ lệ để phù hợp với hoàn cảnh thực tế.
4. Hướng dẫn áp dụng quy tắc 50/30/20 vào quản lý tài chính cá nhân
Để phương pháp này phát huy hiệu quả, người dùng cần xây dựng một quy trình quản lý ngân sách rõ ràng thay vì chỉ tính toán tỷ lệ một lần rồi bỏ qua.
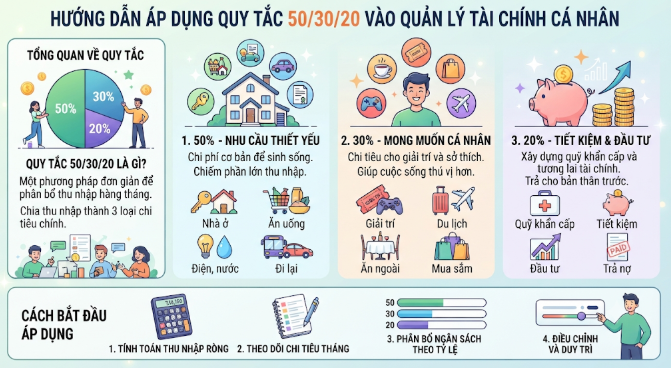
Bước 1: Xác định chính xác thu nhập thực nhận
Trước tiên, hãy xác định tổng số tiền thực tế có thể sử dụng mỗi tháng sau khi đã trừ thuế thu nhập cá nhân và những khoản khấu trừ bắt buộc.
Nếu có nhiều nguồn thu nhập như lương chính, tiền làm thêm, kinh doanh hoặc công việc tự do, hãy tổng hợp tất cả để xác định ngân sách.
Đối với người có thu nhập không ổn định, nên sử dụng mức thu nhập trung bình của 3–6 tháng gần nhất hoặc lấy mức thu nhập thận trọng làm cơ sở lập kế hoạch.
Bước 2: Thống kê các khoản chi tiêu hiện tại
Hãy ghi lại những khoản tiền đã sử dụng trong ít nhất một tháng để hiểu rõ dòng tiền đang được phân bổ như thế nào.
Có thể chia các khoản chi thành ba nhóm:
Nhu cầu thiết yếu.
Mong muốn cá nhân.
Tiết kiệm và mục tiêu tài chính.
Việc thống kê giúp phát hiện những khoản chi không cần thiết, chẳng hạn như đăng ký quá nhiều dịch vụ trực tuyến, mua sắm theo cảm xúc hoặc thường xuyên ăn uống bên ngoài.
Bước 3: Thiết lập ngân sách cho từng nhóm
Sau khi xác định thu nhập và thói quen chi tiêu, hãy tính toán số tiền tối đa được phép sử dụng cho từng nhóm.
Ví dụ, nếu thu nhập thực nhận là 25 triệu đồng, ngân sách mục tiêu sẽ là:
12,5 triệu đồng cho nhu cầu thiết yếu.
7,5 triệu đồng cho mong muốn cá nhân.
5 triệu đồng cho tiết kiệm và mục tiêu tài chính.
Có thể chia ngân sách thành từng khoản nhỏ hơn theo tuần để dễ kiểm soát.
Bước 4: Ưu tiên tiết kiệm ngay khi nhận thu nhập
Một sai lầm phổ biến là chờ đến cuối tháng mới tiết kiệm số tiền còn lại. Cách làm này thường không hiệu quả vì người dùng dễ chi tiêu vượt ngân sách.
Thay vào đó, hãy chuyển khoản tiền dành cho tiết kiệm sang một tài khoản riêng ngay sau khi nhận lương.
Ví dụ, với mức thu nhập 20 triệu đồng, người dùng có thể chuyển ngay 4 triệu đồng vào tài khoản tiết kiệm hoặc tài khoản dành cho mục tiêu tài chính.
Cách làm này giúp hình thành thói quen tiết kiệm có kỷ luật và hạn chế việc sử dụng tiền tích lũy cho những nhu cầu không cần thiết.
Bước 5: Theo dõi và đánh giá ngân sách định kỳ
Việc quản lý tài chính không kết thúc sau khi lập ngân sách. Người dùng cần thường xuyên kiểm tra các khoản chi thực tế để xác định có đang đi đúng kế hoạch hay không.
Có thể sử dụng bảng tính Excel, Google Sheets hoặc ứng dụng quản lý chi tiêu để ghi nhận giao dịch.
Cuối mỗi tuần hoặc mỗi tháng, hãy so sánh số tiền đã chi với ngân sách ban đầu. Nếu một nhóm thường xuyên vượt giới hạn, cần tìm nguyên nhân và điều chỉnh kế hoạch cho kỳ tiếp theo.
5. Công cụ tính ngân sách theo quy tắc 50/30/20
Bạn có thể sử dụng công cụ dưới đây để tính nhanh số tiền nên dành cho từng nhóm theo thu nhập thực nhận hằng tháng.
Công cụ phân bổ thu nhập
Tỷ lệ phân bổ ngân sách
Nhu cầu thiết yếu
50%
Ngân sách dự kiến
10.000.000 đ
Mong muốn cá nhân
30%
Ngân sách dự kiến
6.000.000 đ
Tiết kiệm và mục tiêu tài chính
20%
Ngân sách dự kiến
4.000.000 đ
Tổng tỷ lệ
100%
Đặt lại mặc định
Công cụ trên cho phép thay đổi tỷ lệ theo hoàn cảnh thực tế. Tuy nhiên, khi điều chỉnh, cần đảm bảo tổng ba nhóm luôn bằng 100% để không bỏ sót bất kỳ khoản thu nhập nào.
6. Ưu điểm và hạn chế của quy tắc 50/30/20
Ưu điểm
Đơn giản và dễ áp dụng: Người dùng không cần kiến thức chuyên sâu về tài chính vẫn có thể xây dựng ngân sách dựa trên ba nhóm chi tiêu cơ bản.
Tạo thói quen tiết kiệm: Việc dành riêng 20% thu nhập cho các mục tiêu tài chính giúp hình thành kỷ luật tích lũy và giảm phụ thuộc vào việc tiết kiệm ngẫu nhiên.
Cân bằng giữa hiện tại và tương lai: Phương pháp không yêu cầu cắt bỏ hoàn toàn những khoản chi phục vụ sở thích cá nhân. Người dùng vẫn có ngân sách cho giải trí trong khi duy trì hoạt động tiết kiệm.
Dễ theo dõi và đánh giá: Ba nhóm chi tiêu rõ ràng giúp phát hiện những khoản vượt ngân sách và điều chỉnh kế hoạch nhanh chóng.
Có khả năng linh hoạt: Người dùng có thể thay đổi tỷ lệ tùy theo mức thu nhập, chi phí sinh hoạt và mục tiêu tài chính.
Hạn chế
Mặc dù có nhiều ưu điểm, quy tắc 50/30/20 không phù hợp hoàn toàn với mọi hoàn cảnh.
Thứ nhất, tỷ lệ 50% dành cho nhu cầu thiết yếu có thể khó đạt được tại những thành phố có chi phí sinh hoạt cao. Tiền thuê nhà, giáo dục, chăm sóc con cái và các khoản chi cố định có thể chiếm phần lớn thu nhập của một gia đình.
Thứ hai, tỷ lệ tiết kiệm 20% có thể là mục tiêu khó thực hiện đối với người có thu nhập thấp, đang trả nợ hoặc phải gánh nhiều nghĩa vụ tài chính.
Thứ ba, phương pháp này chưa phân biệt chi tiết giữa các mục tiêu tài chính ngắn hạn và dài hạn. Người dùng vẫn cần xây dựng kế hoạch riêng cho quỹ khẩn cấp, mua nhà, nghỉ hưu hoặc đầu tư.
Cuối cùng, nếu không theo dõi chi tiêu thường xuyên, việc phân bổ ngân sách trên lý thuyết sẽ không mang lại hiệu quả thực tế.
7. Những trường hợp nên điều chỉnh quy tắc 50/30/20
Không nên áp dụng máy móc tỷ lệ 50/30/20 nếu điều kiện tài chính cá nhân không cho phép. Trong một số trường hợp, điều chỉnh tỷ lệ sẽ giúp kế hoạch ngân sách thực tế và bền vững hơn.
Người có thu nhập thấp: Có thể cần dành 60–70% thu nhập cho nhu cầu thiết yếu, giảm tỷ lệ mong muốn cá nhân và duy trì khoản tiết kiệm nhỏ phù hợp khả năng.
Người đang có khoản nợ lớn: Nên ưu tiên thanh toán các khoản nợ có lãi suất cao, đồng thời duy trì một khoản dự phòng cần thiết để tránh phải vay thêm khi có tình huống khẩn cấp.
Người có thu nhập cao: Có thể giảm tỷ lệ chi tiêu cho nhu cầu cá nhân xuống dưới 30% và tăng tỷ lệ tiết kiệm, đầu tư lên 30–40% hoặc cao hơn nếu phù hợp mục tiêu.
Gia đình có con nhỏ: Các khoản chi cho giáo dục, y tế, dinh dưỡng và chăm sóc trẻ có thể khiến nhóm nhu cầu thiết yếu vượt mức 50%. Khi đó, cần điều chỉnh ngân sách thay vì cố gắng duy trì tỷ lệ tiêu chuẩn.
Người chuẩn bị nghỉ hưu: Có thể cần tăng tỷ lệ tích lũy cho các mục tiêu dài hạn, đồng thời đánh giá lại chi phí sinh hoạt và những khoản bảo hiểm cần thiết.
Điều quan trọng là tỷ lệ 50/30/20 nên được xem như một nguyên tắc tham khảo, không phải tiêu chuẩn bắt buộc.
8. Những sai lầm cần tránh khi áp dụng quy tắc 50/30/20
Để quản lý tài chính hiệu quả, người dùng cần tránh một số sai lầm thường gặp.
Tính toán dựa trên thu nhập trước thuế: Điều này có thể khiến ngân sách thực tế bị sai lệch. Nên sử dụng thu nhập thực nhận.
Phân loại sai khoản chi: Một số khoản chi phục vụ sở thích có thể bị nhầm thành nhu cầu thiết yếu, khiến tỷ lệ chi tiêu không chính xác.
Không tiết kiệm ngay khi nhận lương: Chờ đến cuối tháng mới dành tiền tiết kiệm dễ dẫn đến tình trạng không còn khoản dư.
Bỏ qua các khoản chi nhỏ: Những khoản thanh toán có giá trị thấp nhưng lặp lại thường xuyên có thể tạo thành số tiền đáng kể.
Đầu tư toàn bộ khoản tiết kiệm: Tiền dành cho quỹ dự phòng không nên được đưa hết vào những tài sản có mức biến động cao hoặc khó thanh khoản.
Không điều chỉnh khi hoàn cảnh thay đổi: Thu nhập, chi phí sinh hoạt và trách nhiệm gia đình có thể thay đổi theo thời gian. Ngân sách cần được cập nhật tương ứng.
Quản lý tài chính hiệu quả không đồng nghĩa với việc phải tuân thủ một tỷ lệ cố định trong mọi hoàn cảnh. Điều quan trọng là duy trì sự cân bằng giữa chi tiêu hiện tại, khả năng tiết kiệm và những mục tiêu trong tương lai.
Kết luận
Quy tắc 50/30/20 là một phương pháp quản lý tài chính cá nhân đơn giản, giúp người dùng phân bổ thu nhập thành ba nhóm rõ ràng: 50% cho nhu cầu thiết yếu, 30% cho mong muốn cá nhân và 20% cho tiết kiệm hoặc các mục tiêu tài chính.
Việc áp dụng phương pháp này giúp kiểm soát chi tiêu, hình thành thói quen tích lũy và hạn chế tình trạng sử dụng tiền thiếu kế hoạch. Tuy nhiên, mỗi người có hoàn cảnh, mức thu nhập và trách nhiệm tài chính khác nhau nên cần linh hoạt điều chỉnh tỷ lệ để phù hợp với thực tế.
Thay vì cố gắng tiết kiệm một khoản tiền lớn trong thời gian ngắn, người dùng nên bắt đầu bằng việc theo dõi thu nhập, kiểm soát các khoản chi và duy trì thói quen tích lũy đều đặn. Một kế hoạch tài chính hợp lý không chỉ giúp cuộc sống hiện tại ổn định hơn mà còn tạo nền tảng để đạt được những mục tiêu dài hạn trong tương lai.